Au 19 octobre 2026, les informations publiques examinées pour cet article n'établissent pas que Value Aligned Research Advisors, communément appelé VARA, s'est effondré ou est entré en liquidation forcée. Les rapports décrivent des rumeurs de liquidation, pas une fermeture confirmée du fonds.
Cette distinction est importante. Une baisse du cours de l'action ne permet pas d'identifier qui vend, et une ancienne divulgation de participations ne révèle pas la condition financière actuelle d'un fonds. Néanmoins, la spéculation soulève une question utile : comment une exposition à effet de levier peut-elle transformer la confiance dans la croissance à long terme de l'IA en un problème de financement immédiat ?
Que disent réellement les rumeurs de liquidation de VARA ?
Selon un rapport du 16 octobre de Bloomingbit, des spéculations ont circulé sur les réseaux sociaux et les forums d'investisseurs le 15 octobre, affirmant que VARA déchargeait ses investissements après avoir subi des pertes. Le rapport indiquait explicitement que la liquidation alléguée n'avait pas été confirmée. Il n'établissait pas de montant de liquidation ni de liquidation complète.
La description prudente est donc des rumeurs de liquidation non vérifiées. « Explosé » est un terme du jargon du marché, pas un statut financier précis. Il peut faire référence à une forte baisse, à des réductions forcées de positions, à la fermeture d'un fonds ou à l'insolvabilité — des issues très différentes.
L'absence de confirmation publique ne prouve pas non plus que les rumeurs sont fausses. Cela signifie que les preuves disponibles ne permettent pas de les considérer comme un événement établi.
Pourquoi le chiffre de 40,1 milliards de dollars de participations nécessite un contexte
Un chiffre explique pourquoi l'histoire a attiré l'attention. Le Form 13F de VARA pour le trimestre clos le 30 juin 2026 faisait état d'une valeur agrégée d'environ 40,1 milliards de dollars dans le tableau d'informations, répartie sur 123 éléments. Ce chiffre provient d'une divulgation réglementaire datée, et non d'un relevé de portefeuille en temps réel.
Qualifier cela de « fonds de 40 milliards de dollars qui a disparu » irait au-delà de ce que le dépôt établit.
Un 13F n'est pas un bilan complet. Il exclut les positions courtes sur actions et les options écrites, tandis que les entrées d'options signalées décrivent généralement les titres sous-jacents plutôt que les primes payées. L'agrégat ne peut pas simplement être lu comme le capital des investisseurs, les actifs nets ou l'argent perdu. La SEC explique ces limitations de reporting dans ses directives sur le Form 13F.
Il y a aussi un problème de calendrier : les participations de juin n'établissent pas les positions d'octobre. Appliquer les baisses de prix ultérieures à un portefeuille historique inchangé produirait une estimation hypothétique, et non une performance vérifiée du fonds.
Comment le levier peut transformer une vente en liquidation forcée
L'exemple suivant illustre le mécanisme ; ce n'est pas une estimation du levier réel de VARA.
Imaginez un portefeuille avec 100 millions de dollars de capitaux propres d'investisseurs et 300 millions de dollars de financement emprunté. Il détient 400 millions de dollars d'actifs, lui donnant une exposition brute aux actifs quatre fois supérieure à celle des capitaux propres.
Si ces actifs baissent de 10 %, leur valeur tombe à 360 millions de dollars. En supposant que la dette reste de 300 millions de dollars et en ignorant les coûts, les capitaux propres tombent à 60 millions de dollars — une perte de 40 %.
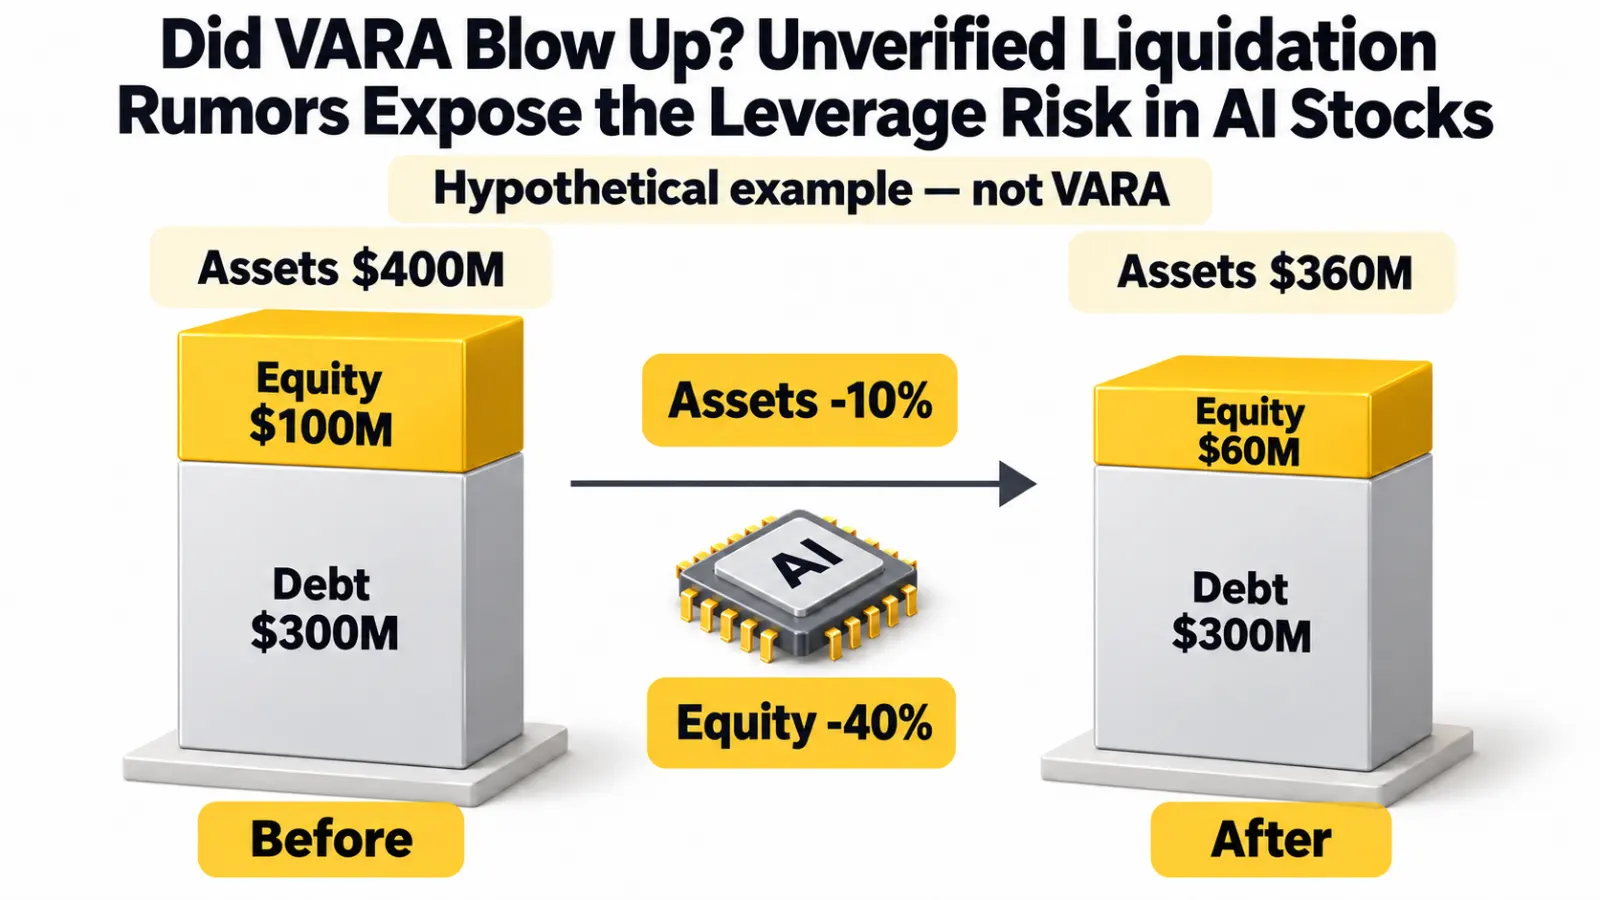
Exemple hypothétique simplifié, ni le levier ni les pertes réels de VARA. La dette est supposée inchangée ; les coûts de financement et autres expositions du portefeuille sont exclus.
L'emprunt n'a pas diminué parallèlement aux actifs. Le portefeuille a maintenant une exposition de 360 millions de dollars contre 60 millions de dollars de capitaux propres, augmentant ce ratio de quatre à six fois.
Un prêteur peut exiger plus de garanties ou exiger des réductions d'exposition. La vente pour répondre à cette exigence peut faire baisser les prix, créant une pression sur d'autres détenteurs à effet de levier.
Les options ajoutent une complexité supplémentaire. Leur sensibilité au prix, à la volatilité et au temps change, de sorte que multiplier la baisse d'une action par un seul chiffre de levier peut ne pas décrire le résultat réel.
Pourquoi différentes actions IA peuvent chuter ensemble
Un portefeuille peut détenir de nombreuses entreprises tout en restant exposé à une hypothétique économique dominante.
Les fournisseurs de puces, les opérateurs cloud, les développeurs de centres de données et les entreprises d'équipement électrique occupent différents secteurs. Pourtant, leurs valorisations peuvent toutes dépendre en partie des dépenses continues en infrastructure IA.
Si les attentes concernant ces dépenses s'affaiblissent — ou si le financement devient plus coûteux — plusieurs participations peuvent être sous pression simultanément. Détenir différents tickers ne diversifie pas nécessairement le risque sous-jacent.
Les ventes forcées peuvent renforcer ce lien. Un gestionnaire confronté à une exigence de trésorerie peut vendre ses investissements les plus liquides, et non simplement les entreprises ayant les perspectives les plus faibles. D'autres fonds détenant des positions similaires subissent alors des pertes, ce qui peut entraîner de nouvelles réductions.
C'est une explication plausible des baisses synchronisées. Ce n'est pas la preuve qu'un fonds particulier en est la cause. L'action des prix seule ne peut pas distinguer les ventes motivées par la marge des prises de bénéfices ordinaires, des changements de valorisation ou de la détérioration des perspectives commerciales.
Un problème de financement n'est pas la même chose qu'un effondrement de la demande d'IA
Le cas d'investissement pour l'IA et la structure de financement d'un trade IA sont des questions distinctes.
Une entreprise peut continuer à augmenter ses revenus tandis que son action baisse parce que les investisseurs avaient précédemment anticipé une croissance plus rapide. Un fonds pourrait également avoir une vision à long terme globalement correcte mais utiliser un emprunt qui laisse peu de marge pour les pertes à court terme.
Inversement, décrire chaque baisse comme « juste un désendettement » peut être tout aussi trompeur. Le stress de financement peut révéler des faiblesses réelles : expansion coûteuse, utilisation incertaine, concentration de clients ou flux de trésorerie arrivant plus tard que les paiements de dettes.
Pour les entreprises d'infrastructure IA, les questions utiles concernent la conversion de la demande en espèces :
- Les engagements annoncés produisent-ils des revenus reconnus ?
- La génération de trésorerie opérationnelle suit-elle le rythme de l'expansion ?
- Quand la dette arrive-t-elle à échéance et quel pourrait être le coût du refinancement ?
- Dans quelle mesure l'entreprise dépend-elle d'un petit nombre de clients ?
Ces questions aident à distinguer un choc de positionnement temporaire d'un changement durable de la valeur de l'entreprise. Aucune réponse ne peut être déduite de la seule rumeur VARA.
Qu'est-ce qui clarifierait réellement la situation ?
Des preuves plus solides incluraient une déclaration attribuable du gestionnaire, des communications authentifiées aux investisseurs ou un reporting vérifié de manière indépendante expliquant l'étendue de toute réduction de position.
Les détails seraient importants. Une réduction partielle de l'effet de levier n'est pas la même chose que la clôture d'un fonds. Un retour ordonné de capital n'est pas automatiquement une insolvabilité. Une perte importante n'établit pas que toutes les positions ont été liquidées.
Les divulgations de participations ultérieures peuvent fournir des informations historiques supplémentaires, mais elles ne révéleraient pas nécessairement qui a vendu un jour de bourse particulier ni pourquoi.
Pour les traders, l'incertitude doit se refléter dans la taille des positions plutôt que d'être remplacée par un récit confiant. Un vendeur présumé forcé peut continuer à vendre plus longtemps que prévu. De même, une histoire d'effondrement non étayée peut s'inverser brusquement.
Utiliser l'effet de levier pour trader l'une ou l'autre interprétation ajoute la possibilité d'une liquidation avant que la thèse sous-jacente n'ait le temps de se dérouler.
Questions fréquemment posées
L'effondrement de VARA a-t-il été confirmé ?
Les informations publiques examinées pour cet article n'établissent pas un effondrement ou une liquidation forcée confirmée. L'allégation doit rester qualifiée de non vérifiée.
La divulgation de 40,1 milliards de dollars montre-t-elle les pertes de VARA ?
Non. Il s'agit d'un chiffre de reporting historique du 13F, et non d'une déclaration de perte, d'un calcul d'actif net ou d'un enregistrement des participations actuelles.
Une vente forcée garantirait-elle un rebond ?
Non. Les prix pourraient se redresser si la pression vendeuse s'estompe, mais les préoccupations concernant la valorisation, les bénéfices et le financement pourraient continuer à peser sur les entreprises concernées.
Conclusion
Les rumeurs de liquidation de VARA ne doivent pas être rapportées comme un échec confirmé du fonds. Les participations historiques et les baisses d'actions simultanées n'établissent pas le levier actuel, les pertes réalisées ou l'insolvabilité.
La leçon plus large est plus durable : une industrie prometteuse ne rend pas toutes les structures de financement durables. La demande d'IA, la rentabilité des entreprises et la capacité d'un trader à survivre à la volatilité sont trois choses différentes.


