تا تاریخ ۱۹ اکتبر ۲۰۲۶، مواد عمومی بررسی شده برای این مقاله اثبات نمیکند که Value Aligned Research Advisors، که معمولاً VARA نامیده میشود، فروپاشیده یا وارد تصفیه اجباری شده است. گزارشها شایعات تصفیه را توصیف میکنند، نه تعطیلی قطعی صندوق.
این تمایز مهم است. قیمت سهام در حال سقوط نمیتواند مشخص کند چه کسی میفروشد، و افشای داراییهای قدیمی نمیتواند وضعیت مالی فعلی یک صندوق را مشخص کند. با این حال، این گمانهزنی سوال مفیدی را مطرح میکند: چگونه قرار گرفتن در معرض اهرم میتواند اعتماد به رشد بلندمدت هوش مصنوعی را به یک مشکل فوری تأمین مالی تبدیل کند؟
شایعات تصفیه VARA دقیقاً چه میگویند؟
طبق گزارشی در تاریخ ۱۶ اکتبر از Bloomingbit، گمانهزنیهایی در شبکههای اجتماعی و انجمنهای سرمایهگذاری در تاریخ ۱۵ اکتبر منتشر شد مبنی بر اینکه VARA پس از متحمل شدن زیان، در حال تخلیه سرمایهگذاریها است. این گزارش به صراحت بیان کرد که تصفیه ادعایی تأیید نشده است. این گزارش مبلغ تصفیه یا انحلال کامل را مشخص نکرد.
بنابراین، توصیف دقیق آن شایعات تصفیه تأیید نشده است. «منفجر شدن» اصطلاح عامیانه بازار است، نه یک وضعیت مالی دقیق. این میتواند به یک کاهش بزرگ، کاهش اجباری موقعیتها، بسته شدن صندوق یا ورشکستگی اشاره داشته باشد - نتایج بسیار متفاوتی.
همچنین عدم تأیید عمومی شایعات را نادرست اثبات نمیکند. این بدان معناست که شواهد موجود از در نظر گرفتن آنها به عنوان یک رویداد قطعی پشتیبانی نمیکند.
چرا رقم دارایی ۴۰.۱ میلیارد دلاری نیاز به زمینه دارد
یک رقم به توضیح دلیل جلب توجه این داستان کمک میکند. فرم 13F VARA برای سه ماهه منتهی به ۳۰ ژوئن ۲۰۲۶، ارزش تقریبی ۴۰.۱ میلیارد دلار اطلاعات تجمیعی در ۱۲۳ مورد را گزارش کرده است. این عدد از یک افشای نظارتی قدیمی به دست آمده است، نه یک صورتحساب پرتفوی در زمان واقعی.
نامیدن این مورد به عنوان «صندوق ۴۰ میلیارد دلاری که ناپدید شد» فراتر از آنچه این پرونده اثبات میکند، خواهد بود.
13F یک ترازنامه کامل نیست. موقعیتهای فروش استقراضی سهام و اختیار فروش را حذف میکند، در حالی که ورودیهای اختیار معامله گزارش شده به طور کلی اوراق بهادار پایه را توصیف میکنند تا حق بیمه پرداختی. ارزش تجمیعی را نمیتوان به سادگی به عنوان سرمایه سرمایهگذار، خالص داراییها یا پول از دست رفته خواند. SEC این محدودیتهای گزارشدهی را در راهنمای فرم 13F خود توضیح میدهد.
همچنین یک مشکل زمانی وجود دارد: داراییهای ژوئن موقعیتهای اکتبر را مشخص نمیکنند. اعمال کاهش قیمت سهام بعدی به یک پرتفوی تاریخی بدون تغییر، یک تخمین فرضی تولید میکند، نه عملکرد تأیید شده صندوق.
چگونه اهرم میتواند یک فروش را به فروش اجباری تبدیل کند
مثال زیر مکانیزم را نشان میدهد؛ این تخمینی از اهرم واقعی VARA نیست.
یک پرتفوی با ۱۰۰ میلیون دلار حقوق صاحبان سهام سرمایهگذار و ۳۰۰ میلیون دلار بودجه استقراضی را تصور کنید. این پرتفوی ۴۰۰ میلیون دلار دارایی دارد که چهار برابر قرار گرفتن در معرض دارایی ناخالص نسبت به حقوق صاحبان سهام به آن میدهد.
اگر این داراییها ۱۰٪ کاهش یابند، ارزش آنها به ۳۶۰ میلیون دلار کاهش مییابد. با فرض اینکه بدهی ۳۰۰ میلیون دلار باقی بماند و هزینهها نادیده گرفته شوند، حقوق صاحبان سهام به ۶۰ میلیون دلار کاهش مییابد - یک زیان ۴۰٪.
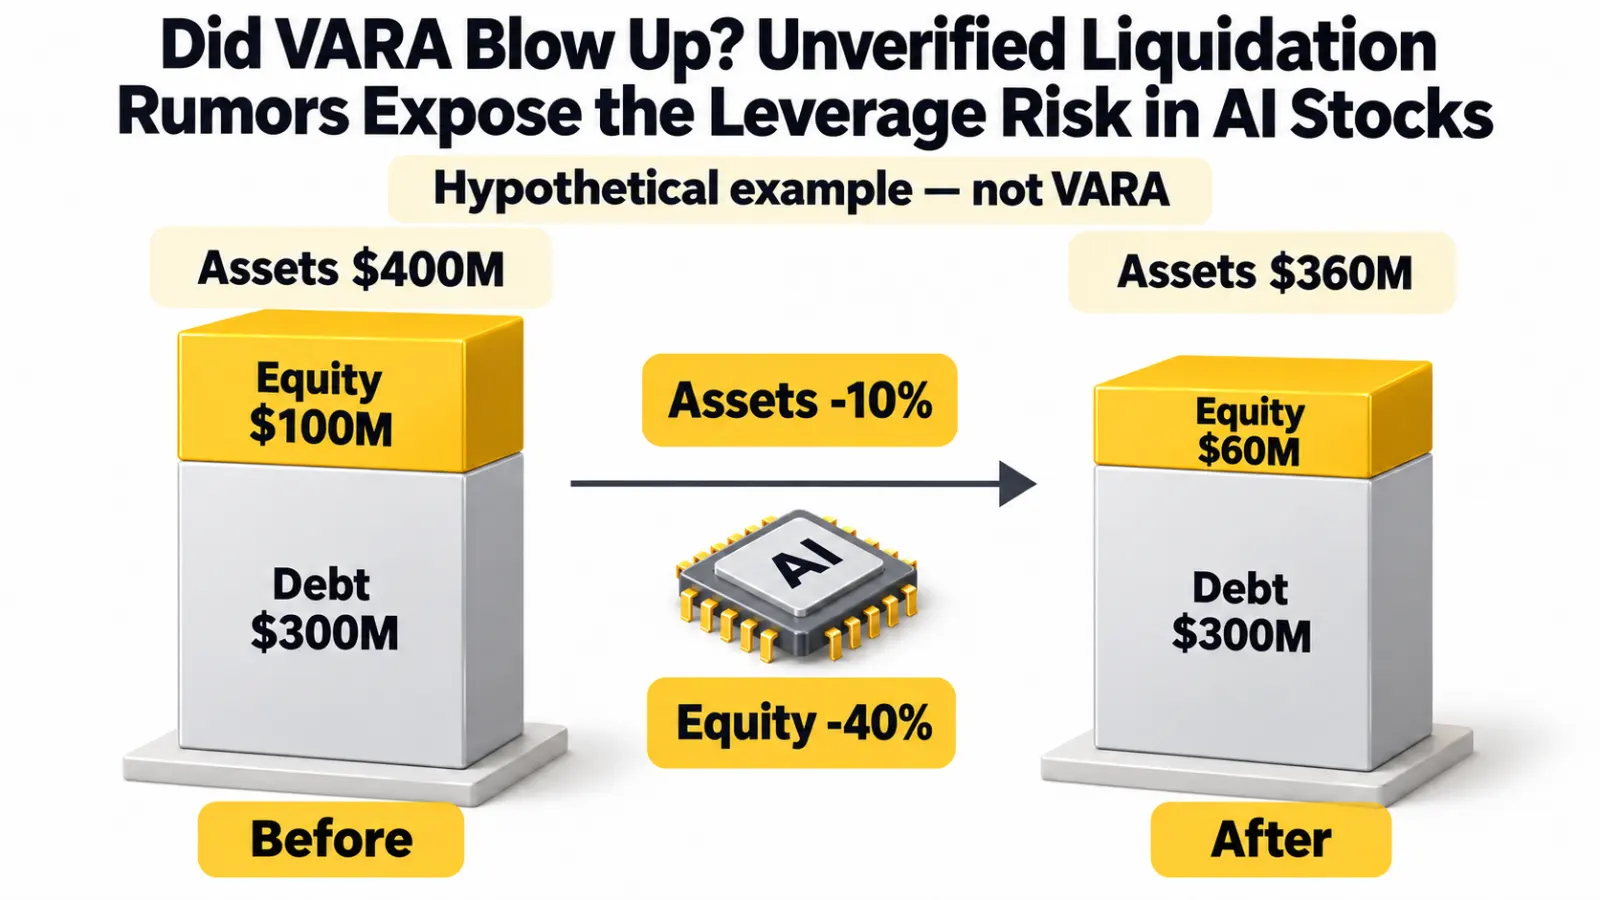
مثال فرضی ساده شده، نه اهرم یا زیان واقعی VARA. فرض میشود بدهی بدون تغییر است؛ هزینههای تأمین مالی و سایر قرار گرفتن در معرض پرتفوی حذف شدهاند.
استقراض همراه با داراییها کاهش نیافته است. پرتفوی اکنون ۶۰ میلیون دلار حقوق صاحبان سهام در مقابل ۳۶۰ میلیون دلار قرار گرفتن در معرض دارد که این نسبت را از چهار برابر به شش برابر افزایش میدهد.
یک وامدهنده ممکن است وثیقه بیشتری بخواهد یا کاهش قرار گرفتن در معرض را الزامی کند. فروش برای برآورده کردن این الزام میتواند قیمتها را پایین بیاورد و فشار بر سایر دارندگان اهرمی ایجاد کند.
اختیار معامله پیچیدگی بیشتری را اضافه میکند. حساسیت آنها به تغییرات قیمت، نوسانات و زمان، متفاوت است، بنابراین ضرب کاهش سهام در یک رقم اهرمی واحد ممکن است نتیجه واقعی را توصیف نکند.
چرا سهام مختلف هوش مصنوعی میتوانند با هم سقوط کنند
یک پرتفوی میتواند بسیاری از شرکتها را در خود جای دهد و در عین حال در معرض یک فرض اقتصادی غالب باقی بماند.
تأمینکنندگان تراشه، اپراتورهای ابری، توسعهدهندگان مراکز داده و مشاغل تجهیزات برق در صنایع مختلفی قرار دارند. با این حال، ارزشگذاری آنها ممکن است همگی تا حدی به هزینههای زیرساخت هوش مصنوعی ادامه یابد.
اگر انتظارات برای آن هزینهها تضعیف شود - یا تأمین مالی گرانتر شود - چندین دارایی میتوانند به طور همزمان تحت فشار قرار گیرند. داشتن نمادهای معاملاتی مختلف لزوماً ریسک زیربنایی را متنوع نمیکند.
فروش اجباری میتواند این ارتباط را تقویت کند. مدیری که با نیاز به وجه نقد مواجه است ممکن است نقدشوندهترین سرمایهگذاریهای خود را بفروشد، نه صرفاً شرکتهایی با چشمانداز ضعیفتر. سایر صندوقهایی که موقعیتهای مشابهی دارند، زیان را تجربه میکنند و به طور بالقوه منجر به کاهش بیشتر میشوند.
این یکی از توضیحات محتمل برای کاهشهای همزمان است. این اثباتی نیست که یک صندوق خاص باعث آنها شده است. اقدام قیمت به تنهایی نمیتواند بین فروش مبتنی بر مارجین و سودگیری عادی، تغییرات ارزشگذاری یا انتظارات تجاری رو به زوال تمایز قائل شود.
مشکل تأمین مالی با فروپاشی تقاضای هوش مصنوعی یکسان نیست
مورد سرمایهگذاری برای هوش مصنوعی و ساختار تأمین مالی یک معامله هوش مصنوعی سوالات جداگانهای هستند.
یک شرکت ممکن است در حالی که سهام آن کاهش مییابد به رشد درآمد ادامه دهد زیرا سرمایهگذاران قبلاً رشد سریعتری را پیشبینی کرده بودند. یک صندوق همچنین میتواند دیدگاه بلندمدت درستی داشته باشد اما از استقراض استفاده کند که فضای کافی برای زیانهای کوتاهمدت باقی نمیگذارد.
برعکس، توصیف هر کاهش به عنوان «فقط کاهش اهرم» میتواند به همان اندازه گمراهکننده باشد. استرس تأمین مالی میتواند ضعفهای واقعی را آشکار کند: گسترش پرهزینه، استفاده نامشخص، تمرکز مشتری یا جریانهای نقدی که دیرتر از پرداخت بدهیها میرسند.
برای مشاغل زیرساخت هوش مصنوعی، سوالات مفید مربوط به تبدیل تقاضا به پول نقد است:
- آیا تعهدات اعلام شده در حال تولید درآمد شناسایی شده هستند؟
- آیا تولید وجه نقد عملیاتی با گسترش همگام است؟
- بدهی چه زمانی سررسید میشود و هزینه بازتأمین آن چقدر میتواند باشد؟
- کسب و کار چقدر به تعداد کمی از مشتریان وابسته است؟
این سوالات به جداسازی شوک موقعیتیابی موقت از تغییر پایدار در ارزش کسب و کار کمک میکنند. هیچ پاسخی را نمیتوان به تنهایی از شایعه VARA استنباط کرد.
چه چیزی وضعیت را واقعاً روشن میکند؟
شواهد قویتر شامل بیانیهای قابل انتساب از مدیر، ارتباطات تأیید شده سرمایهگذار یا گزارشگری که به طور مستقل تأیید شده است و دامنه هرگونه کاهش موقعیت را توضیح میدهد، خواهد بود.
جزئیات مهم خواهند بود. کاهش جزئی اهرم با بستن یک صندوق یکسان نیست. بازگشت منظم سرمایه لزوماً ورشکستگی نیست. یک زیان بزرگ اثبات نمیکند که تمام موقعیتها نقد شدهاند.
افشاهای داراییهای بعدی ممکن است اطلاعات تاریخی اضافی را ارائه دهند، اما لزوماً مشخص نمیکنند چه کسی در یک روز معاملاتی خاص فروخته است یا چرا.
برای معاملهگران، عدم قطعیت باید در اندازهگیری موقعیت منعکس شود تا با یک روایت مطمئن جایگزین شود. یک فروشنده اجباری فرضی میتواند طولانیتر از حد انتظار بفروشد. به همین ترتیب، یک داستان فروپاشی بدون پشتوانه میتواند به طور ناگهانی معکوس شود.
استفاده از اهرم برای معامله هر یک از این تفاسیر، احتمال تصفیه را قبل از اینکه فرضیه زیربنایی فرصت اجرا پیدا کند، اضافه میکند.
سوالات متداول
آیا فروپاشی VARA تأیید شده است؟
مواد عمومی بررسی شده برای این مقاله، فروپاشی تأیید شده یا تصفیه اجباری را اثبات نمیکند. این ادعا باید تأیید نشده باقی بماند.
آیا افشای ۴۰.۱ میلیارد دلاری زیان VARA را نشان میدهد؟
خیر. این یک رقم گزارشدهی تاریخی 13F است، نه بیانیه زیان، محاسبه خالص دارایی یا سابقه داراییهای فعلی.
آیا فروش اجباری بازگشت قیمت را تضمین میکند؟
خیر. قیمتها ممکن است در صورت کاهش فشار فروش بهبود یابند، اما نگرانیهای مربوط به ارزشگذاری، درآمد و تأمین مالی میتواند همچنان بر شرکتهای تحت تأثیر فشار وارد کند.
نتیجهگیری
شایعات تصفیه VARA نباید به عنوان یک شکست قطعی صندوق گزارش شوند. داراییهای تاریخی و کاهش همزمان سهام، اهرم فعلی، زیانهای تحقق یافته یا ورشکستگی را اثبات نمیکنند.
درس گستردهتر پایدارتر است: یک صنعت امیدوارکننده، هر ساختار تأمین مالی را پایدار نمیکند. تقاضای هوش مصنوعی، سودآوری کسب و کار و توانایی معاملهگر برای بقا در نوسانات، سه چیز متفاوت هستند.


