El auge de las plataformas gigantes y las microempresas de software crea una situación peligrosa para las soluciones especializadas de tamaño mediano
 Tapbit Wire
Compilación original: Deep Tide TechFlow
Guía Deep Tide: 537 unicornios estadounidenses aún mantienen las valoraciones del período de burbuja 2021-2022, y la etiqueta «nativo de IA» ha pasado de ser un beneficio a convertirse en un punto de riesgo. Para los profesionales que actualmente buscan financiación o poseen opciones, este artículo les ayuda a distinguir qué valoraciones son reales y cuáles son meros números no cuestionados.
537 unicornios estadounidenses aún mantienen valoraciones del período de burbuja 2021-2022. ¿Siguen siendo válidas?
A fundadores y empleados tempranos se les suele enseñar a considerar la valoración de la última ronda como un marcador. Es el número en la tabla de estructura accionaria, el número en los comunicados de prensa y el que todos usan para estimar el valor de su participación.
No obstante, nuevos datos del informe cuantitativo trimestral Q3 2026 de PitchBook revelan que, para la mayoría de los unicornios estadounidenses, este número no ha sido sometido a una verdadera prueba de mercado durante varios años.
PitchBook analizó todos los unicornios estadounidenses activos, clasificándolos según el año de su última ronda de financiación con precio.
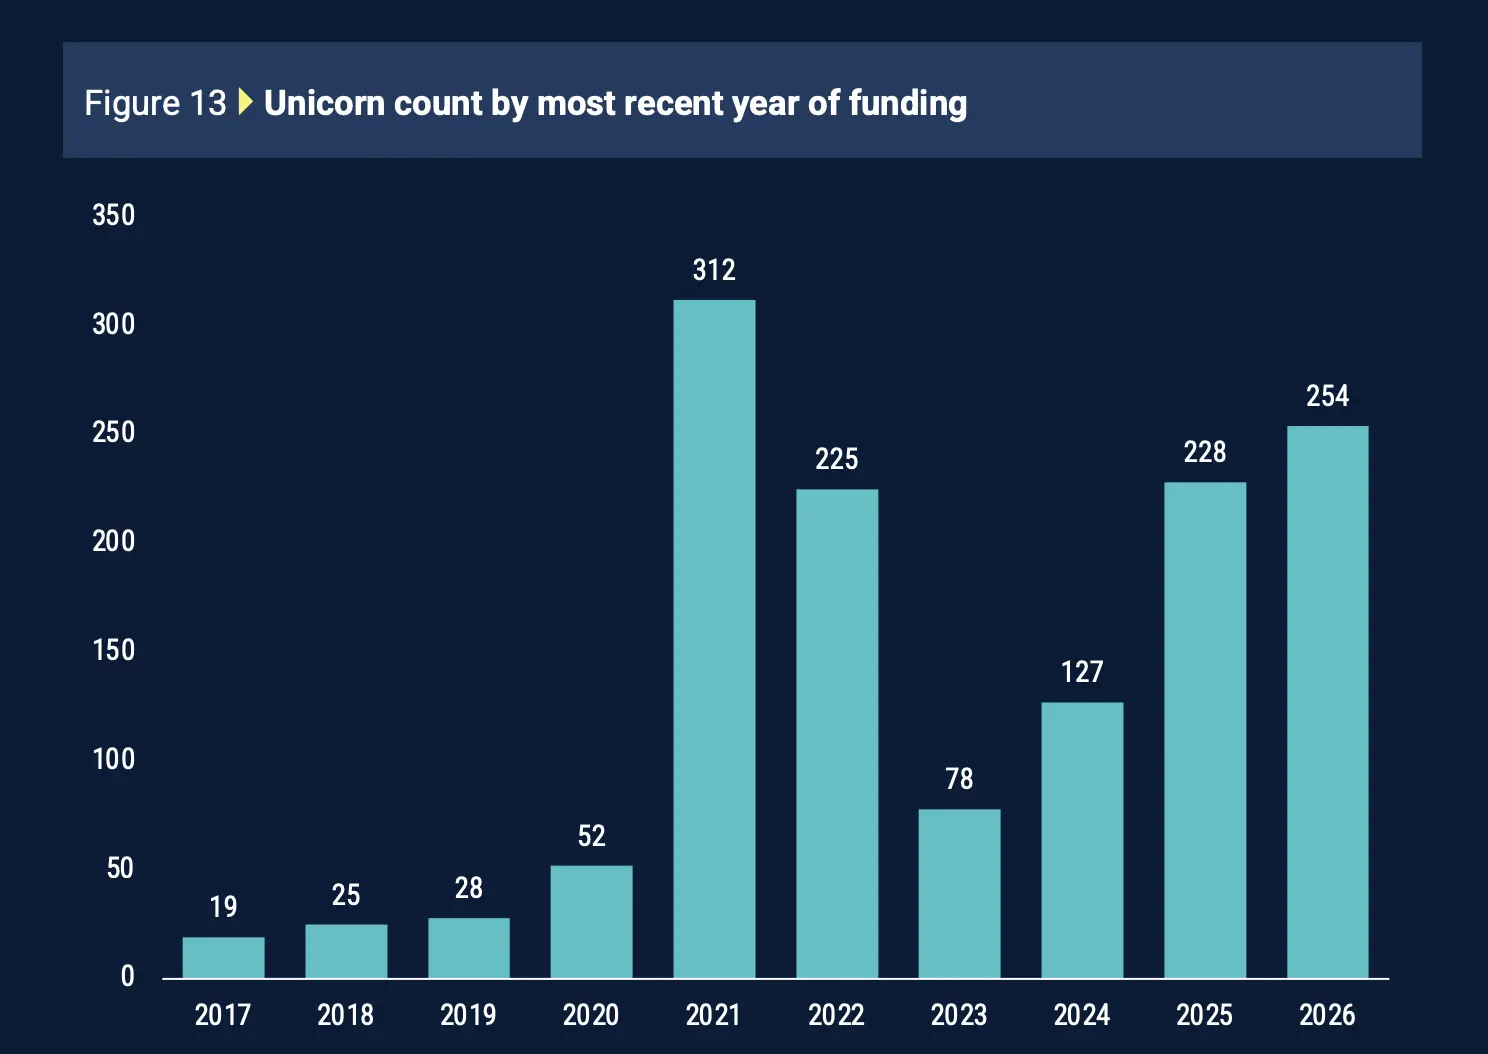
De los 964 unicornios estadounidenses activos, 312 captaron fondos por última vez en 2021 y otros 225 en 2022. Esto significa que 537 empresas (aproximadamente el 56 % del total de unicornios) aún mantienen valoraciones fijadas durante el período de financiación más costoso de la historia del capital riesgo.
El efectivo ya no volverá a respaldar esos números. La asignación de fondos de capital riesgo representa solo el 7,9 % del valor neto de los activos, casi la mitad del promedio a largo plazo del 14,5 %. PitchBook señala que los rendimientos de los fondos han sido afectados directamente por las valoraciones infladas de 2020 a 2022.
Cuando estas empresas realmente prueban sus precios, a menudo no logran sostenerlos. Los inversores del mercado público se niegan a pagar los precios del mercado privado. La valoración de Chime en su salida a bolsa se redujo significativamente respecto a su máximo en el mercado privado, y los compradores del mercado secundario ofrecen descuentos mucho mayores para empresas cuya última ronda de financiación fue hace muchos años, comparadas con aquellas que la completaron recientemente.
Detrás de esto hay también una segunda tendencia: muchas de estas empresas no están estancadas por incapacidad de seguir avanzando, sino que optan activamente por no buscar financiación ni salir a bolsa, pues cualquier nuevo evento de fijación de precios podría obligarlas a enfrentar una cifra menor. Permanecer privadas y en silencio permite que la valoración de 2021 siga existiendo únicamente sobre el papel. Por eso el mercado puede tener simultáneamente valores récord en papel y valores atrapados récord.
¿Entonces, la fiebre de los unicornios es real o solo un número no verificado?
Para muchas empresas, ambas afirmaciones pueden ser ciertas. Algunas sí han madurado hasta alcanzar las valoraciones de 2021 y pueden sostenerlas fácilmente hoy. Pero el mercado no tiene forma de confirmar qué empresas pertenecen a esa categoría, ya que no han levantado fondos ni vendido acciones a precios reales desde entonces. Una valoración de hace cuatro años no es falsa; simplemente no está verificada.
Precisamente esta es la parte en la que fundadores y empleados deben ser cautelosos.
Si la última financiación de su empresa fue en 2021 o 2022, la valoración en la tabla de estructura accionaria es el número más optimista que jamás han tenido, pero no necesariamente equivale al valor real actual. Esto afecta cómo negocian la próxima ronda, cómo evalúan el ejercicio de sus opciones y cómo explican al equipo qué significan dichas opciones. Lo mismo aplica para los inversores: si un fondo muestra fuertes ganancias no realizadas en estas empresas, solo está reportando cifras en papel, no efectivo real.
El verdadero riesgo no es que la valoración pueda ser inferior a la aparente, sino que, al tomar decisiones de financiación, contratación o ejercicio de opciones, traten el número fijado en 2021 como el precio que el mercado aún estaría dispuesto a pagarles hoy.
¿Llamar a las startups «nativas de IA» podría realmente perjudicar su valoración?
Identificarse como empresa de IA aún puede generar una prima de valoración. Pero los inversores cada vez preguntan más: ¿qué parte de esta empresa es verdaderamente defensible gracias a la IA?
Los datos de este análisis indican que el mercado empieza a clasificar empresas con la misma etiqueta «nativa de IA» en categorías totalmente distintas.
La prima de IA sigue existiendo: según datos de Carta para el primer semestre de 2026, las startups de IA recaudan en rondas semilla cantidades similares a las de empresas no especializadas en IA, pero sus valoraciones son un 50 % superiores.
No obstante, no todas las empresas de IA obtienen la misma prima: el análisis sitúa a las empresas «cáscara» de IA commoditizada entre 3 y 8 veces sus ingresos; a los productos verticales de IA con datos propietarios «pegajosos», entre 10 y 20 veces; y a las empresas que poseen verdaderamente propiedad intelectual y datos propietarios, entre 25 y 40 veces.
Cuanto más madura es la empresa, mayor es el escrutinio: en rondas semilla, las empresas sin propiedad intelectual protegible enfrentan un descuento del 20 al 30 % frente a pares más defensibles. En la ronda Serie A, esta brecha se amplía al 30-40 %.
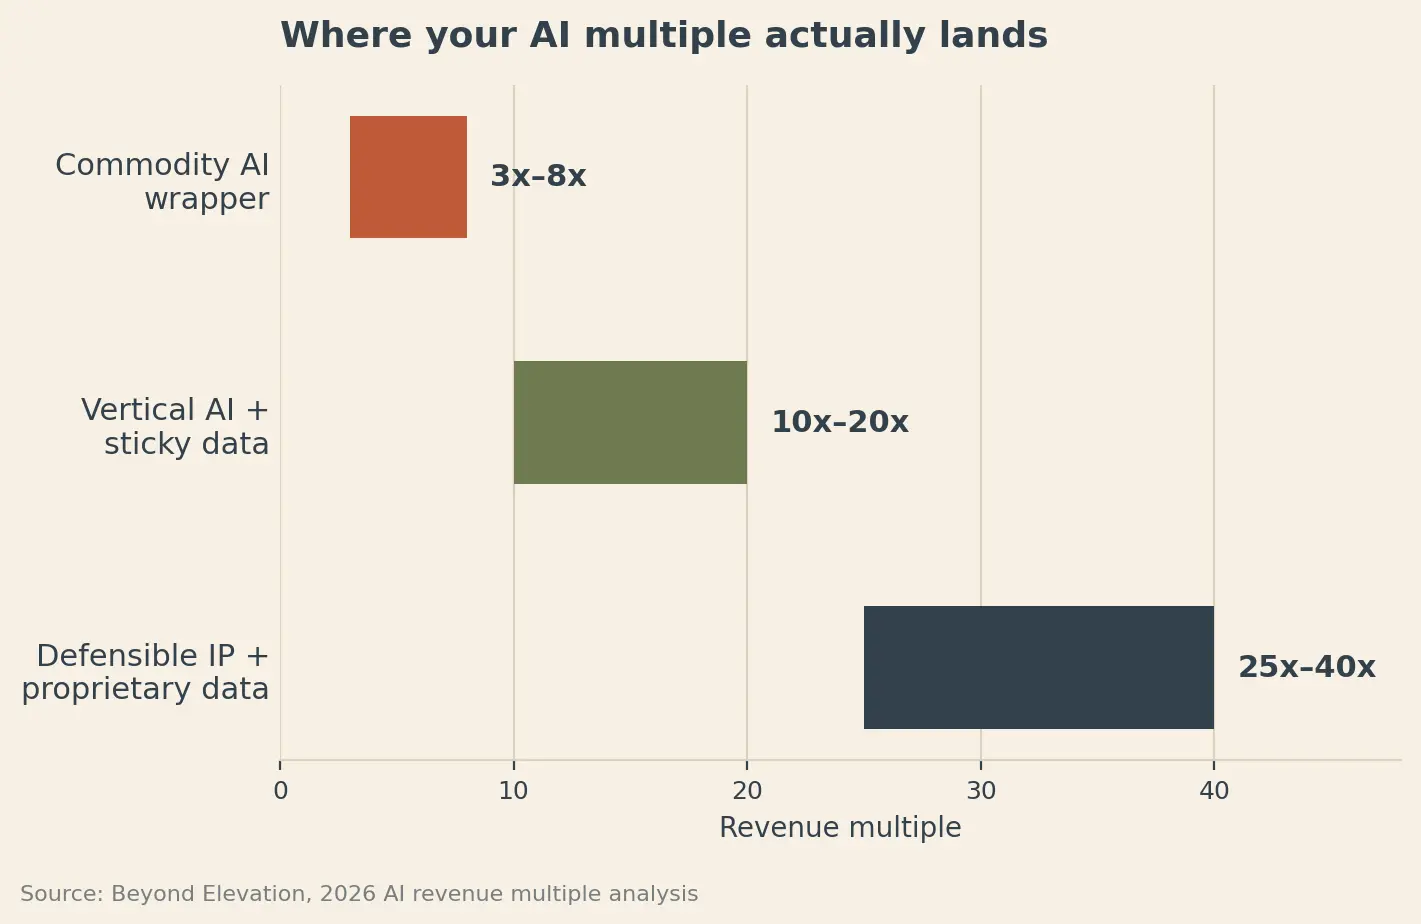
Esto explica por qué simplemente añadir IA a un producto se vuelve cada vez más irrelevante.
Los inversores quieren saber cada vez más qué queda tras retirar la etiqueta de IA.
¿Podría otra startup crear un producto llamando a la misma API de modelo fundamental? ¿Cada nuevo cliente genera datos propietarios que mejoran medible y progresivamente el producto (por ejemplo, precisión, tiempo de resolución o calidad de coincidencia)? ¿Está el software integrado lo suficientemente en el flujo de trabajo como para que su sustitución resulte dolorosa? ¿Se mantiene el modelo económico unitario tras multiplicar por diez el volumen de inferencias?
Estas preguntas apuntan a cuatro áreas que los fundadores deben examinar antes de la próxima ronda de financiación: diferenciación tecnológica, datos propietarios, fijación al flujo de trabajo y modelo económico unitario a escala.
La prueba real de diferenciación tecnológica es sorprendentemente sencilla: cambiar el modelo subyacente. Si sustituir su proveedor principal de modelos por otro de nivel comparable apenas altera el producto, los inversores podrían no ver dónde reside la ventaja tecnológica.
En cuanto a los datos propietarios, tener solo muchos usuarios no basta. Una señal más sólida es si el aumento de uso genera datos que mejoran medible y progresivamente el producto (p. ej., precisión, tiempo de resolución o calidad de coincidencia).
La profundidad en el flujo de trabajo es otra pista. Si los clientes que integran más profundamente el producto muestran sistemáticamente mejor retención y expansión, los fundadores tienen pruebas tangibles de costes de cambio, no solo afirmaciones sobre su «pegajosidad».
Luego está el modelo económico. Un producto de IA puede tener buenos márgenes a niveles actuales de uso, pero eso podría cambiar radicalmente si el volumen de inferencias se multiplica por diez. Aclarar estos cálculos antes de que lo hagan los inversores revela si el negocio realmente se fortalece al escalar.
Esto hace especialmente interesante la evolución de la prima «nativa de IA».
Hace dieciocho meses, asociarse simplemente con IA podía reforzar notablemente la narrativa de financiación. Al multiplicarse las startups con esa misma retórica, los inversores tienen más motivos para indagar más allá de la superficie.
La etiqueta de IA abre la puerta a la conversación. La parte cada vez más valiosa es demostrar por qué lo construido se vuelve más difícil de replicar conforme crece.
El efecto mancuerna del software: la IA está a punto de eliminar la capa intermedia del mercado de software.
La IA está haciendo el desarrollo de software mucho más barato y rápido. Esto suena bien para las startups, pero también podría debilitar algunas ventajas competitivas que han protegido a las empresas de software durante décadas.
Mike Vernal, de Conviction, realizó una comparación interesante: el software podría estar encaminándose hacia una estructura «en mancuerna» similar a la que surgió en la industria periodística tras la llegada de internet.
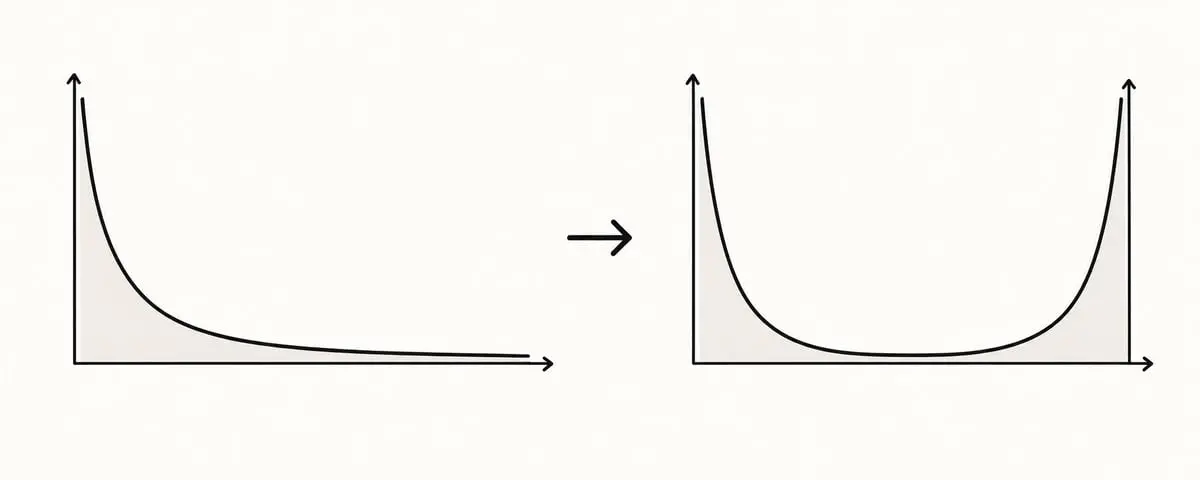
Antes de internet, los periódicos regionales se beneficiaban de altos costos de distribución. Una vez que esta se volvió casi gratuita, desapareció gran parte de la capa intermedia: unas pocas publicaciones globales se hicieron mucho más grandes, mientras surgían miles de publicaciones independientes y especializadas.
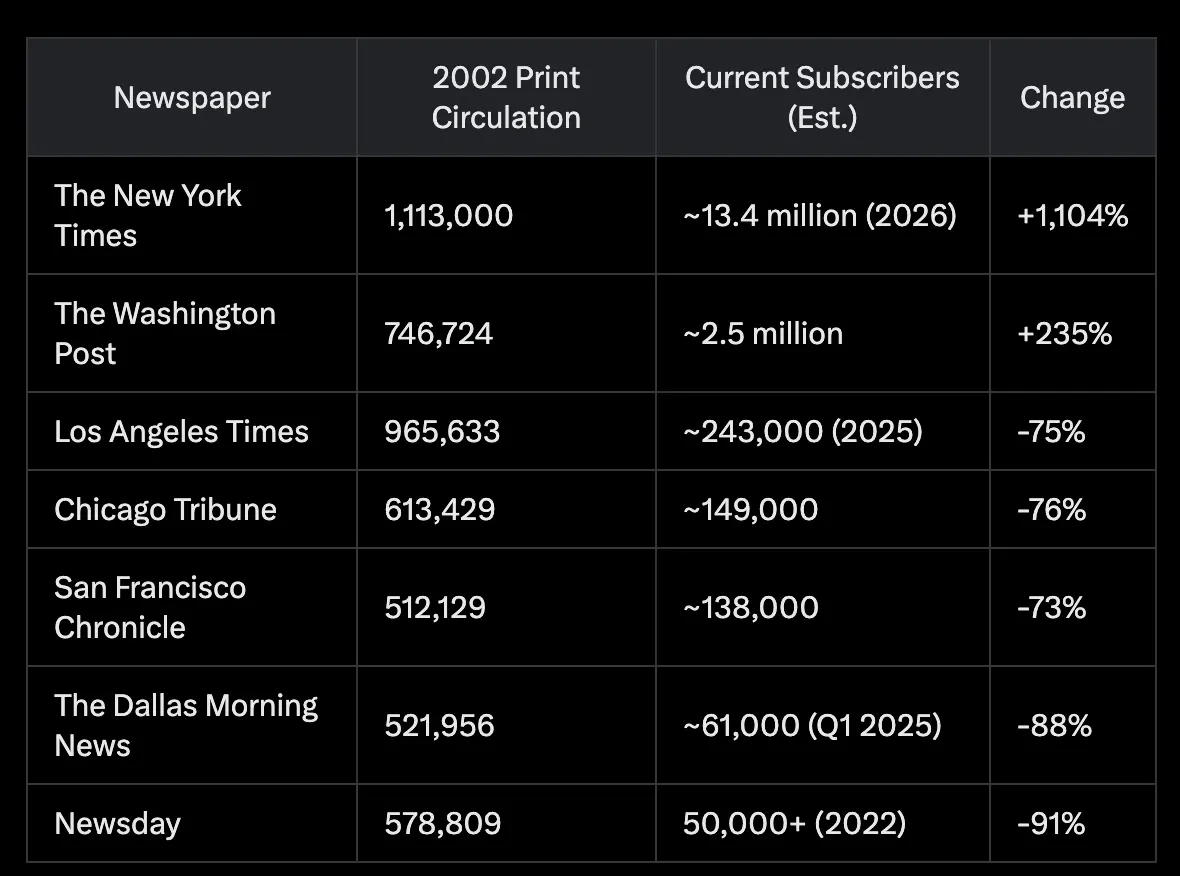
Vernal considera que la IA podría generar una estructura similar en el ámbito del software.
Las ventajas competitivas tradicionales del software suelen provenir de tres factores:
Desarrollar productos es costoso
Cambiar de sistema resulta difícil
La integración crea ecosistemas sólidos.
La IA debilita los tres: los competidores pueden replicar funciones más rápido, las migraciones pueden automatizarse mejor y la IA facilita notablemente la integración.
El posible resultado es un mercado extremadamente fuerte en ambos extremos:
Plataformas gigantes: algunas empresas podrían dominar categorías enteras de adquisiciones, como ventas, marketing, finanzas, recursos humanos, legal o salud. No solo venden una herramienta específica, sino que se expanden continuamente hasta convertirse en el sistema que los clientes usan para casi todo.
Empresas de software microscópicas: por otro lado, las herramientas de programación con IA podrían permitir que millones de personas desarrollen software altamente específico para sí mismos, sus empresas o pequeños grupos de clientes. Algunas de estas podrían convertirse en negocios rentables especializados.
Una capa intermedia incómoda: las soluciones puntuales de tamaño medio podrían enfrentar la mayor presión. Si las plataformas grandes pueden añadir continuamente sus funcionalidades y equipos pequeños reconstruir productos estrechos de forma económica, defenderse como herramientas independientes será más difícil.
La analogía con Amazon explica cómo podrían verse nuevas ventajas competitivas. Amazon comenzó con algo relativamente fácil de replicar: vender libros en línea. Su capacidad defensiva proviene de décadas de reinversión continua en logística, infraestructura, tecnología y distribución.
La IA podría impulsar a las empresas de software hacia la misma estrategia: desarrollar más rápido, expandirse continuamente, reinvertir y hacer que el producto global sea cada vez más difícil de replicar.
Para las startups de software respaldadas por capital riesgo, esto plantea una pregunta estratégica interesante: si desarrollar software es casi gratuito, ¿sigue siendo su ventaja competitiva un buen producto o todo lo que pueda construirse alrededor de él?
¿Cómo se determina realmente la valoración de su ronda semilla? (Tiene casi nada que ver con su empresa).
Los fundadores suelen asumir que la valoración depende principalmente del progreso, el tamaño del mercado o la calidad de su presentación.
Pero existe otra restricción que la mayoría apenas percibe: el modelo económico del fondo de capital riesgo que tiene frente a sí.
Imagínese que está presentando su proyecto ante un fondo semilla de 28 millones de dólares. Normalmente invierte cheques de unos 600 000 dólares y busca entre el 6 % y el 8 % de participación accionaria.
Con un 7 % de participación, una inversión de 600 000 dólares implica una valoración post-money de unos 8,6 millones de dólares. Con un 6 %, equivale a 10 millones. Por tanto, si recauda fondos a una valoración de 18 millones, ese fondo quizá ni siquiera pueda realizar dicha inversión según su modelo de cartera.
Esto genera una cadena sencilla:
Tamaño del fondo → Tamaño del cheque → Participación objetivo → Techo de valoración factible
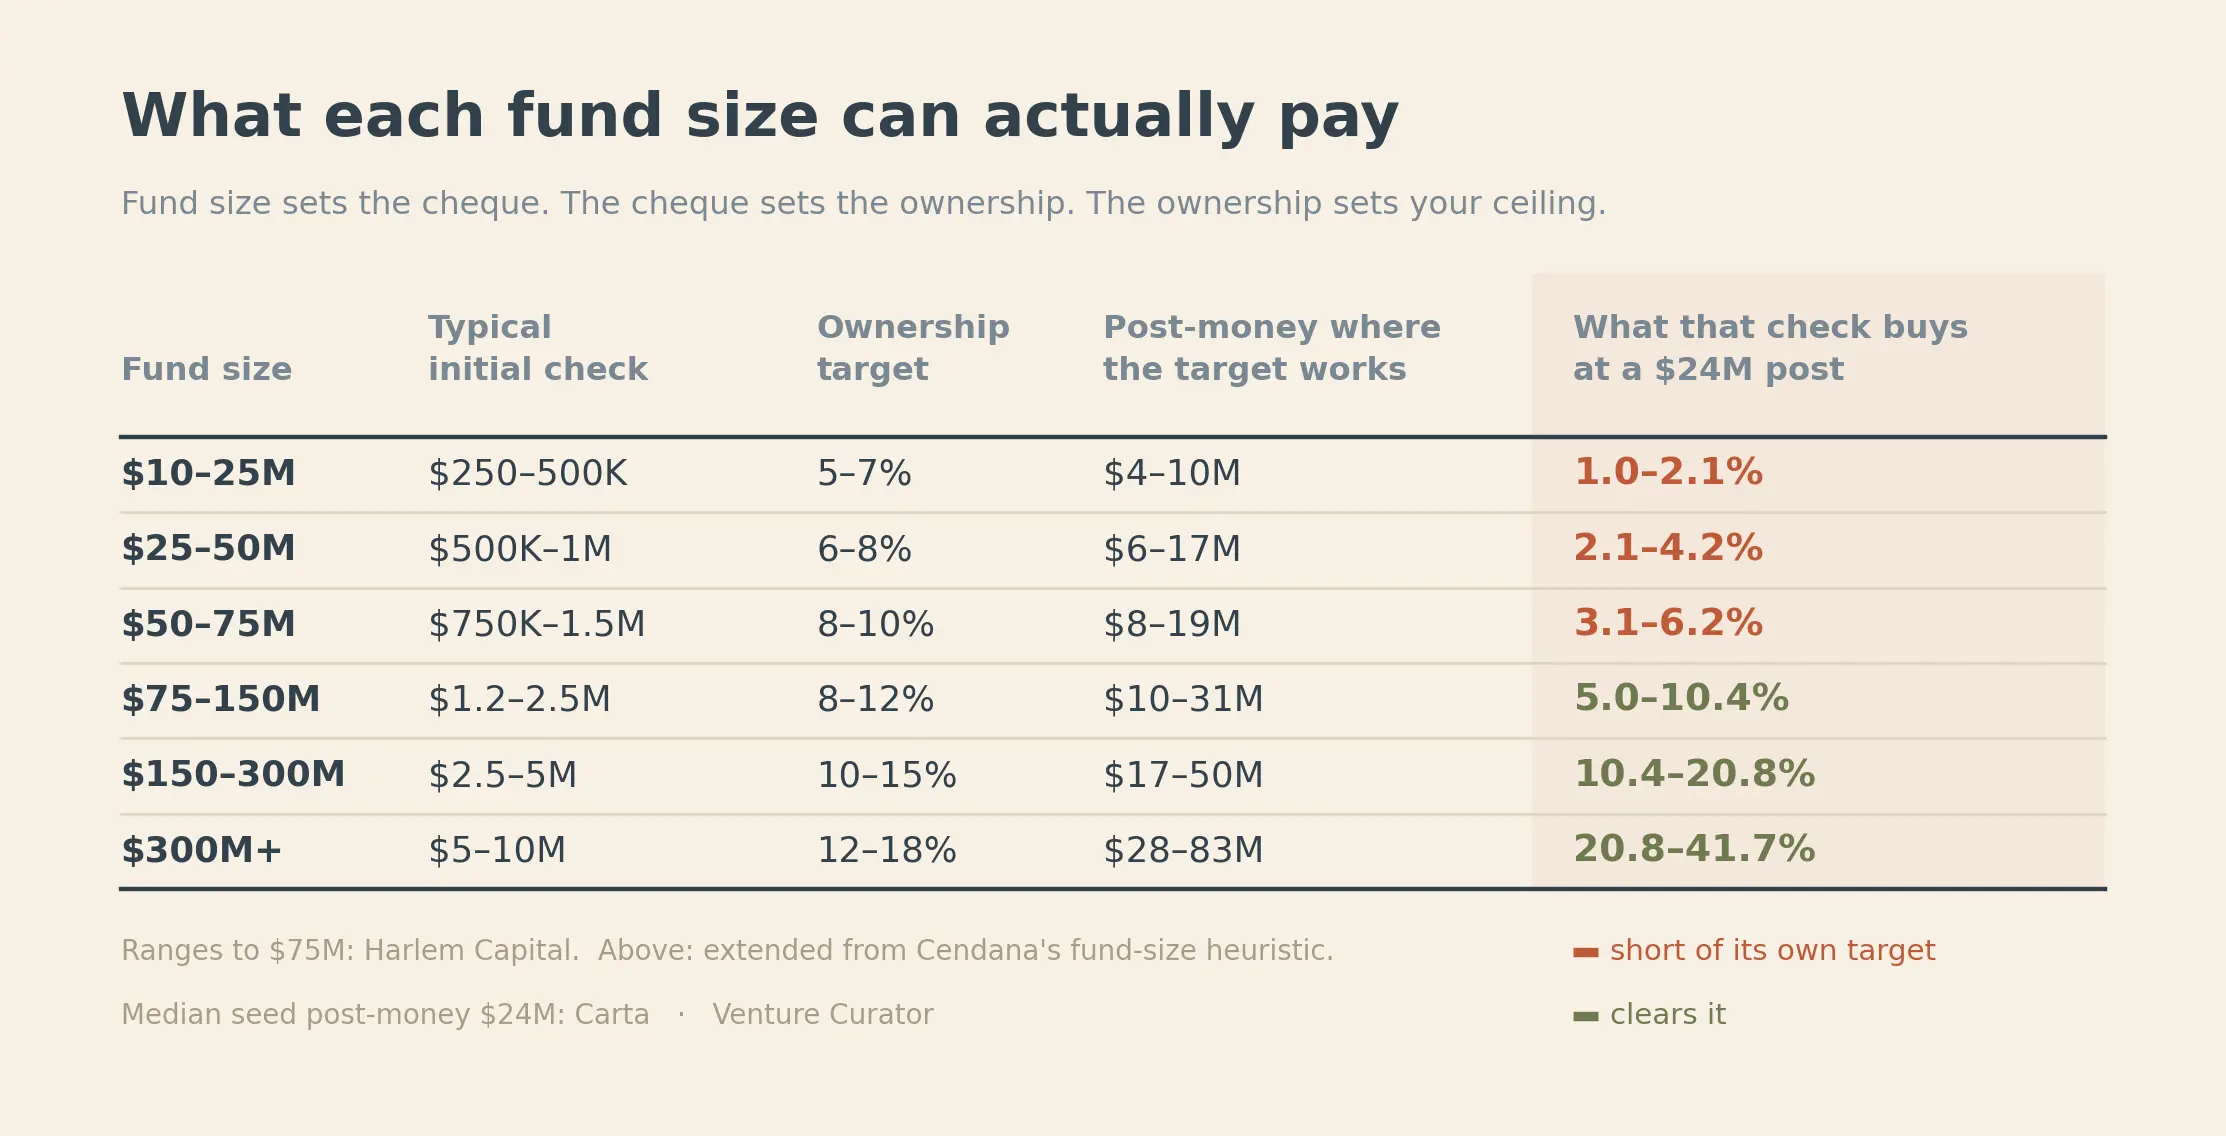
Esto es más relevante hoy porque las valoraciones de rondas semilla han aumentado. La valoración post-money mediana para rondas semilla citada en el análisis de Carta es de 24 millones de dólares. Un fondo de 50 millones que invierta 1,5 millones a esta valoración obtendrá solo un 6,2 % de participación, lo cual podría estar por debajo de su objetivo.
Esto también cambia la forma en que los fundadores piensan sobre el tamaño de las rondas.
Si le dice a un fondo que quiere recaudar 3 millones de dólares y el inversor principal exige un 15 %, habrá establecido implícitamente una valoración post-money de 20 millones de dólares antes de discutir explícitamente la valoración.
Una secuencia más útil es:
Calcule cuánto financiamiento necesita para alcanzar el siguiente hito, con una reserva de efectivo de 18 a 24 meses.
Añada un margen de seguridad.
Ese será el tamaño de su ronda.
Divídalo entre el porcentaje de dilución que esté dispuesto a aceptar.
Luego busque fondos cuyo tamaño de cheque y modelo de participación puedan respaldar esa valoración.
Existe otro dato que los fundadores suelen pasar por alto: el «pool» de opciones. El inversor principal podría exigir crear un «pool» de opciones del 10 % al 15 % antes de la inversión, lo que diluirá a los accionistas existentes incluso antes de cerrar la inversión. Los análisis sugieren que negociar el «pool» de opciones basándose en los planes reales de contratación puede tener mayor impacto en la propiedad del fundador que discutir un aumento adicional de 1 o 2 millones en la valoración nominal.
Para evitar perder semanas con fondos inadecuados, la forma más sencilla es hacer esta pregunta en la primera llamada:
«¿Cuál es el tamaño típico del primer cheque de este fondo y qué porcentaje de participación suelen buscar?»
Estos dos datos le permitirán estimar rápidamente si el modelo económico del fondo es compatible con su ronda de financiación.
Por tanto, no interprete toda resistencia a la valoración como una negativa a su startup. A veces su empresa está bien; simplemente su ronda de financiación no se alinea con la lógica matemática del fondo.
Si ChatGPT puede hacer gratuitamente lo que hace su aplicación, ¿por qué alguien pagaría?
Esto se está convirtiendo en uno de los mayores retos para los fundadores de aplicaciones para consumidores.
Si los usuarios pueden abrir ChatGPT, Claude o Gemini y obtener resultados similares en segundos, ¿por qué pagarían 10 o 20 dólares al mes por una app independiente?
Daphne Tideman, de RevenueCat, considera que la respuesta no es simplemente «añadir más IA». Las apps impulsadas por IA se han monetizado bien: cada usuario pagante genera un 41 % más de ingresos que las apps sin IA y tiene una tasa de conversión de prueba un 52 % mayor. Sin embargo, su tasa de retención a los 12 meses es solo del 21,1 %, frente al 30,7 % de las apps sin IA.
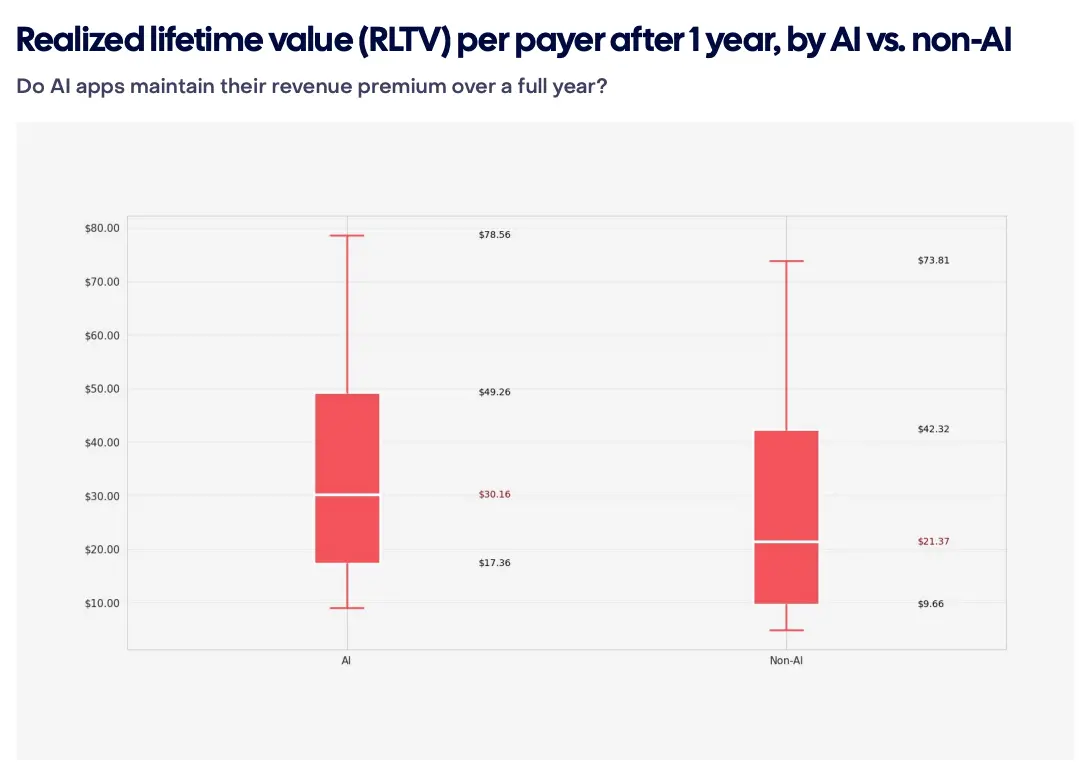
Es decir: la IA puede atraer a los usuarios, pero quizá no les dé motivos para quedarse.
Comparemos Chegg y Duolingo.
La diferencia radica en lo que ofrecen además de las respuestas.
RevenueCat sugiere que las apps pueden desarrollar seis elementos más difíciles de replicar con un chat genérico basado en LLM:
Estructura: convertir una respuesta en un flujo de trabajo o experiencia completa.
Memoria: comprender progresivamente a los usuarios, haciendo la app más útil.
Hábito: fomentar el regreso mediante recordatorios, supervisión, seguimiento continuo y gamificación.
Precisión: dominar datos especializados o conocimientos técnicos para lograr mejores resultados.
Conexión: crear comunidad, identidad, personalidad o vínculo emocional.
Combinación físico-digital: integrar software con sensores, dispositivos o datos del mundo real.
Duolingo es un excelente ejemplo, pues combina varios de estos elementos. ChatGPT puede enseñar idiomas, pero Duolingo ha invertido años en desarrollar recordatorios, tablas de clasificación, sistemas de progreso y gamificación. Tras introducir las tablas de clasificación, Duolingo registró un aumento del 17 % en el tiempo de aprendizaje y un incremento triple en usuarios altamente comprometidos.
Otra prueba sencilla que pueden hacer los fundadores es la «prueba del cuadro de diálogo en blanco».
Abra ChatGPT u otro LLM, describa con precisión el problema que sus usuarios resuelven con su app y compare su respuesta con lo que ofrece su producto. Si gran parte del valor de su producto se puede replicar con un único prompt y respuesta, tiene un problema de diferenciación. Si su app incorpora estructura, acumula datos, fomenta hábitos, precisión, conexión o componentes del mundo real, ahí podría estar su ventaja competitiva.
Así pues, la IA en sí misma quizá no sea la ventaja competitiva. La pregunta clave para los fundadores es: ¿qué ofrece su producto a los usuarios que un cuadro de diálogo en blanco no puede? Según RevenueCat, los ganadores usarán la IA como núcleo de su producto, pero competirán en las experiencias construidas a su alrededor.