A 19 de octubre de 2026, el material público revisado para este artículo no establece que Value Aligned Research Advisors, comúnmente llamado VARA, haya colapsado o entrado en liquidación forzada. Los informes describen rumores de liquidación, no un cierre confirmado del fondo.
Esa distinción importa. Un precio de acción a la baja no puede identificar quién está vendiendo, y una divulgación antigua de tenencias no puede revelar la condición financiera actual de un fondo. Aun así, la especulación plantea una pregunta útil: ¿cómo puede la exposición apalancada convertir la confianza en el crecimiento a largo plazo de la IA en un problema de financiación inmediato?
¿Qué Dicen Realmente los Rumores de Liquidación de VARA?
Según un informe del 16 de octubre de Bloomingbit, circularon especulaciones en redes sociales y foros de inversores el 15 de octubre de que VARA estaba liquidando inversiones tras sufrir pérdidas. El informe decía explícitamente que la supuesta liquidación no había sido confirmada. No establecía un monto de liquidación ni un cierre completado.
Por lo tanto, la descripción cuidadosa son rumores de liquidación no verificados. "Quebrado" es jerga del mercado, no un estado financiero preciso. Podría referirse a una gran caída, reducciones forzadas de posiciones, el cierre de un fondo o insolvencia, resultados muy diferentes.
La falta de confirmación pública tampoco prueba que los rumores sean falsos. Significa que la evidencia disponible no respalda tratarlos como un evento establecido.
Por Qué la Cifra de $40.1 Mil Millones en Tenencias Necesita Contexto
Una cifra ayuda a explicar por qué la historia atrajo atención. El Formulario 13F de VARA para el trimestre finalizado el 30 de junio de 2026, reportó aproximadamente $40.1 mil millones en valor agregado de información-tabla a través de 123 entradas. Ese número proviene de una divulgación regulatoria desactualizada, no de un estado de cartera en tiempo real.
Llamar a esto un "fondo de $40 mil millones que desapareció" iría más allá de lo que establece la presentación.
Un 13F no es un balance completo. Excluye posiciones cortas de acciones y opciones vendidas, mientras que las entradas de opciones reportadas generalmente describen los valores subyacentes en lugar de las primas pagadas. El agregado no puede leerse simplemente como capital del inversor, activos netos o dinero perdido. La SEC explica estas limitaciones de reporte en su guía del Formulario 13F.
También hay un problema de tiempo: las tenencias de junio no establecen las posiciones de octubre. Aplicar las caídas posteriores del precio de las acciones a una cartera histórica sin cambios produciría una estimación hipotética, no un rendimiento verificado del fondo.
Cómo el Apalancamiento Puede Convertir una Venta en Venta Forzada
El siguiente ejemplo ilustra el mecanismo; no es una estimación del apalancamiento real de VARA.
Imagine una cartera con $100 millones de capital de inversores y $300 millones de financiación prestada. Posee activos por $400 millones, lo que le da cuatro veces la exposición bruta de activos en relación con el capital.
Si esos activos caen un 10%, su valor se reduce a $360 millones. Suponiendo que la deuda sigue siendo de $300 millones e ignorando los costos, el capital cae a $60 millones, una pérdida del 40%.
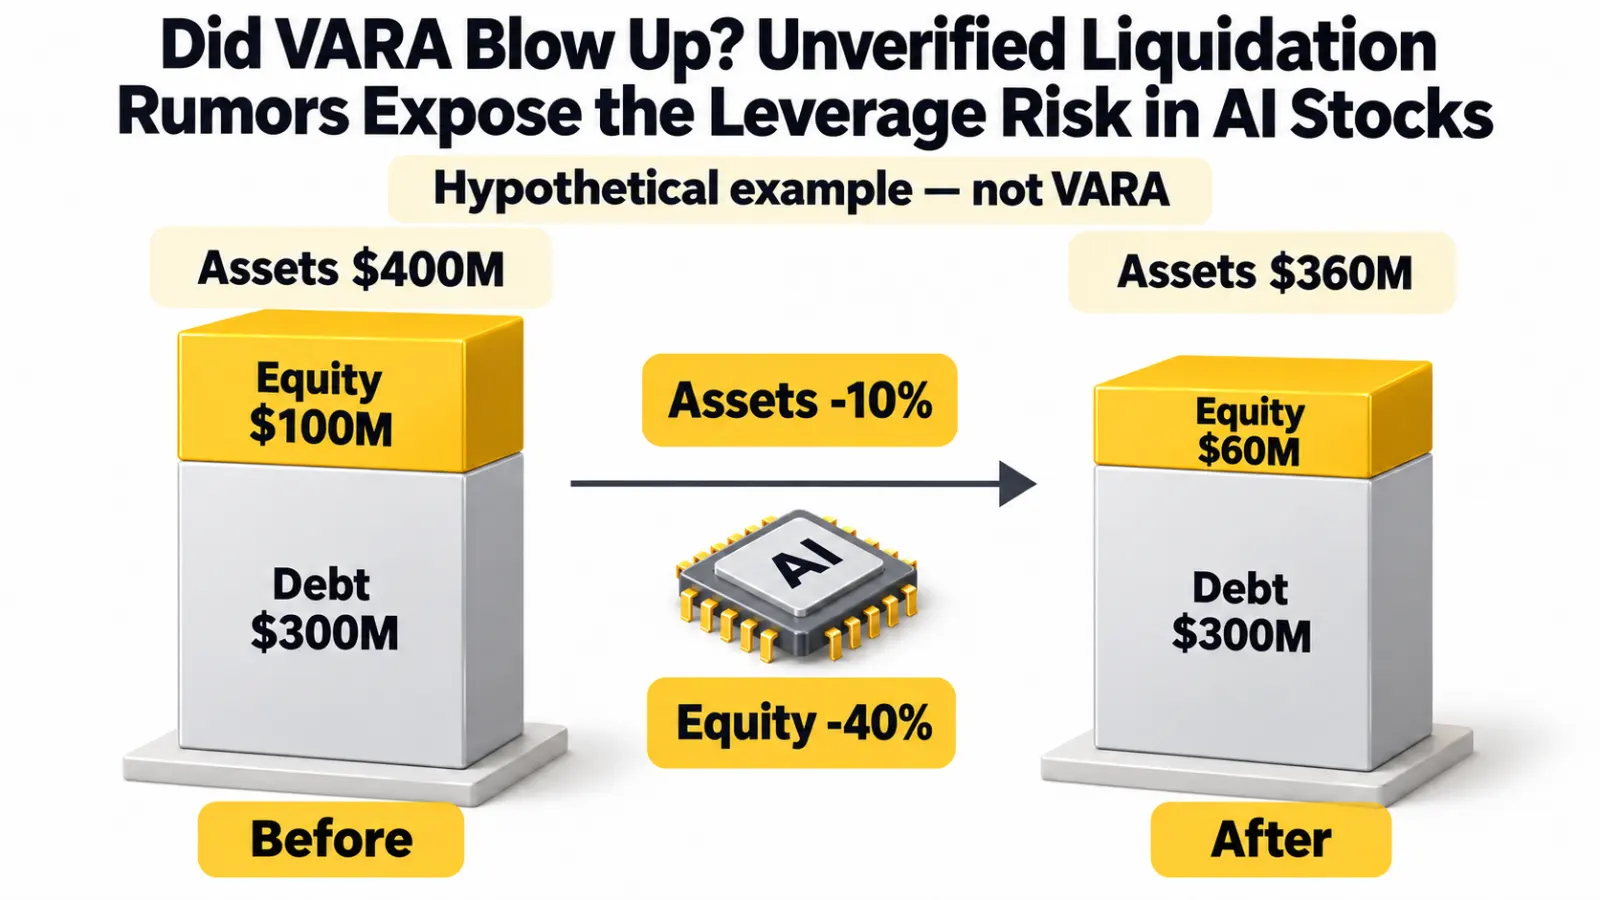
Ejemplo hipotético simplificado, no el apalancamiento ni las pérdidas reales de VARA. Se asume que la deuda no cambia; se excluyen los costos de financiación y otras exposiciones de la cartera.
El endeudamiento no ha caído junto con los activos. La cartera ahora tiene una exposición de $360 millones frente a $60 millones de capital, elevando esa relación de cuatro a seis veces.
Un prestamista puede exigir más garantías o requerir reducciones de exposición. Vender para cumplir con ese requisito puede hacer bajar los precios, creando presión sobre otros tenedores apalancados.
Las opciones añaden más complejidad. Su sensibilidad al precio, la volatilidad y el tiempo cambian, por lo que multiplicar la caída de una acción por una única cifra de apalancamiento puede no describir el resultado real.
Por Qué Diferentes Acciones de IA Pueden Caer Juntas
Una cartera puede contener muchas empresas y, sin embargo, estar expuesta a una suposición económica dominante.
Los proveedores de chips, los operadores de la nube, los desarrolladores de centros de datos y las empresas de equipos de energía ocupan diferentes industrias. Sin embargo, sus valoraciones pueden depender en parte del gasto continuo en infraestructura de IA.
Si las expectativas para ese gasto se debilitan, o la financiación se vuelve más cara, varias tenencias pueden verse bajo presión simultáneamente. Poseer diferentes tickers no diversifica necesariamente el riesgo subyacente.
La venta forzada puede reforzar esa conexión. Un gerente que enfrenta un requisito de efectivo puede vender sus inversiones más líquidas, no simplemente las empresas con las perspectivas más débiles. Otros fondos que poseen posiciones similares experimentan pérdidas, lo que podría provocar reducciones adicionales.
Esta es una explicación plausible para los descensos sincronizados. No es prueba de que un fondo en particular los haya causado. La acción del precio por sí sola no puede distinguir la venta impulsada por margen de la toma de beneficios ordinaria, los cambios de valoración o el deterioro de las expectativas comerciales.
Un Problema de Financiación No Es lo Mismo Que un Colapso de la Demanda de IA
El caso de inversión para la IA y la estructura de financiación de una operación de IA son preguntas separadas.
Una empresa podría seguir aumentando sus ingresos mientras su acción cae porque los inversores previamente descontaron un crecimiento más rápido. Un fondo también podría tener una visión a largo plazo ampliamente correcta pero usar préstamos que dejan poco margen para pérdidas a corto plazo.
Por el contrario, describir cada caída como "solo desapalancamiento" puede ser igualmente engañoso. El estrés de financiación puede exponer debilidades genuinas: expansión costosa, utilización incierta, concentración de clientes o flujos de efectivo que llegan más tarde que los pagos de la deuda.
Para las empresas de infraestructura de IA, las preguntas útiles se refieren a la conversión de la demanda en efectivo:
- ¿Los compromisos anunciados están produciendo ingresos reconocidos?
- ¿La generación de efectivo operativo está al día con la expansión?
- ¿Cuándo vence la deuda y cuánto podría costar la refinanciación?
- ¿Cuán dependiente es el negocio de un pequeño número de clientes?
Estas preguntas ayudan a separar un shock de posicionamiento temporal de un cambio duradero en el valor del negocio. Ninguna respuesta puede inferirse solo del rumor de VARA.
¿Qué Aclararía Realmente la Situación?
Una evidencia más sólida incluiría una declaración atribuible del administrador, comunicaciones autenticadas de los inversores o informes verificados de forma independiente que expliquen el alcance de cualquier reducción de posición.
Los detalles importarían. Una reducción parcial del apalancamiento no es lo mismo que cerrar un fondo. Un retorno ordenado de capital no es automáticamente insolvencia. Una gran pérdida no establece que todas las posiciones fueron liquidadas.
Las divulgaciones posteriores de tenencias pueden proporcionar información histórica adicional, pero no revelarían necesariamente quién vendió en un día de negociación particular o por qué.
Para los traders, la incertidumbre debe reflejarse en el tamaño de la posición en lugar de ser reemplazada por una narrativa de confianza. Un presunto vendedor forzado puede seguir vendiendo más tiempo de lo esperado. Igualmente, una historia de colapso sin fundamento puede revertirse abruptamente.
Usar apalancamiento para operar con cualquiera de las interpretaciones añade la posibilidad de liquidación antes de que la tesis subyacente tenga tiempo de desarrollarse.
Preguntas Frecuentes
¿Se ha confirmado el colapso de VARA?
El material público revisado para este artículo no establece un colapso confirmado o liquidación forzada. La acusación debe seguir etiquetada como no verificada.
¿La divulgación de $40.1 mil millones muestra las pérdidas de VARA?
No. Es una cifra histórica de reporte 13F, no un estado de pérdidas, un cálculo de activos netos o un registro de tenencias actuales.
¿La venta forzada garantizaría una recuperación?
No. Los precios podrían recuperarse si la presión de venta disminuye, pero las preocupaciones sobre la valoración, las ganancias y la financiación podrían seguir pesando sobre las empresas afectadas.
Conclusión
Los rumores de liquidación de VARA no deben informarse como un fracaso confirmado del fondo. Las tenencias históricas y las caídas simultáneas de las acciones no establecen el apalancamiento actual, las pérdidas realizadas o la insolvencia.
La lección más amplia es más duradera: una industria prometedora no hace que todas las estructuras de financiación sean sostenibles. La demanda de IA, la rentabilidad del negocio y la capacidad de un trader para sobrevivir a la volatilidad son tres cosas diferentes.


