Was ist DTCC-Tokenisierung?
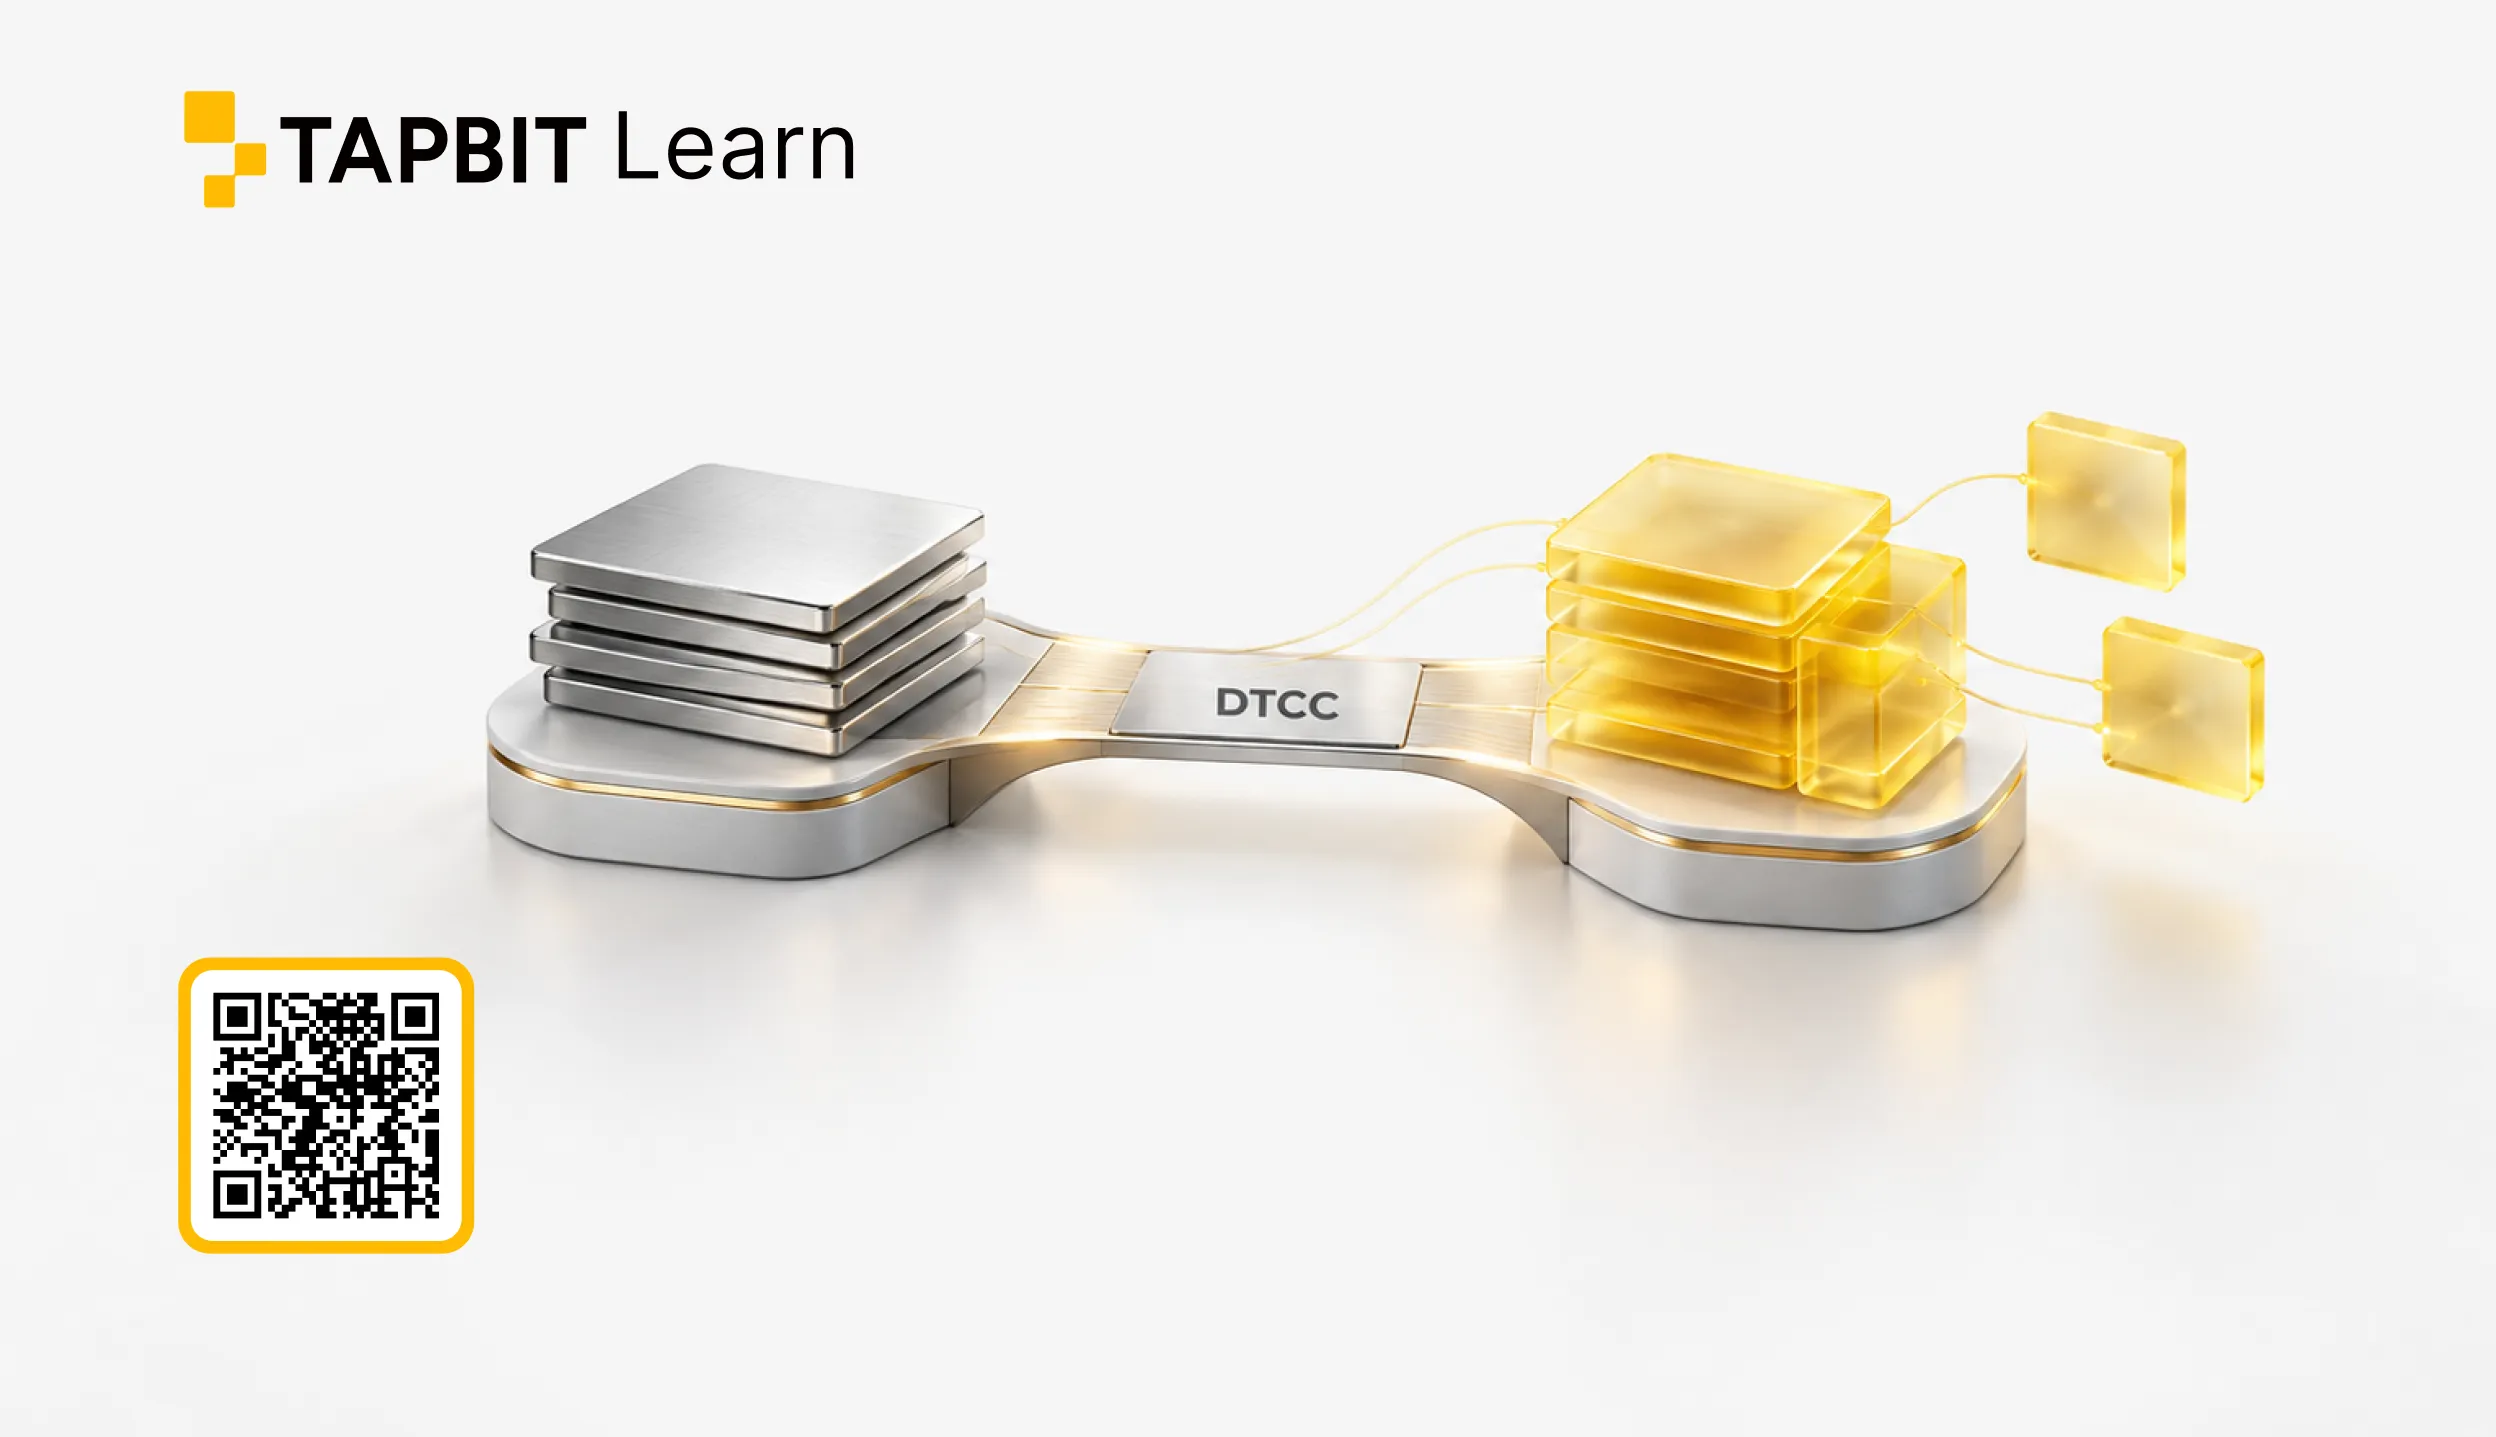
DTCC-Tokenisierung ist ein regulierter Prozess zur Darstellung berechtigter, traditionell gehaltener Wertpapiere als Blockchain-basierte Ansprüche. Das zugrunde liegende Vermögen bleibt eine Aktie, ein ETF oder ein US-Schatzpapier. Der Blockchain-Token ändert, wie der Eigentumsnachweis gehalten und geliefert werden kann; er ersetzt das Vermögen nicht durch einen nicht verwandten Krypto-Token.
DTCC ist die Depository Trust & Clearing Corporation, ein wichtiger Anbieter von Post-Trade-Marktinfrastruktur. Ihre Tochtergesellschaft, die Depository Trust Company (DTC), hält Wertpapiere und verarbeitet Eigentumsänderungen nach Handelsabschlüssen. DTCC ist keine Börse und legt nicht den Marktpreis einer Aktie fest.
Im Mai 2026 kündigte die DTCC an, den Tokenisierungsdienst der DTC im Oktober 2026 nach begrenzter Produktionsaktivität starten zu wollen. Sofern die DTCC keine separate Bestätigung veröffentlicht, sollte dieser Zeitplan als Plan und nicht als abgeschlossener Start beschrieben werden.
Was macht die DTCC im traditionellen Markt?
Ein Aktiengeschäft umfasst mehrere Stufen, die im alltäglichen Sprachgebrauch leicht zusammengefasst werden können. Zuerst reicht ein Anleger über einen Broker eine Order ein. Ein Handelsplatz gleicht Kauf- und Verkaufsorders ab. Das Clearing berechnet dann, was jede Partei liefern muss. Die Abwicklung schließt den Austausch von Wertpapieren und Bargeld ab, während Verwahrungssysteme die Eigentumsnachweise aktualisieren.
Tochtergesellschaften der DTCC sitzen hauptsächlich in diesen Post-Trade-Phasen. Die DTC fungiert als zentrale Wertpapierverwahrstelle, die es ermöglicht, dass Eigentum durch elektronische Buchungen statt durch wiederholtes Bewegen von Papierzertifikaten geändert wird. Die DTCC berichtete, dass die DTC mehr als 114 Billionen US-Dollar an Vermögenswerten in Verwahrung hielt, als sie den neuen Tokenisierungsdienst beschrieb.
Diese bestehende Position ist wichtig. Eine neue Blockchain-Plattform kann einen Token erstellen, benötigt aber immer noch eine zuverlässige Verbindung zum rechtlich anerkannten Vermögenswert. Die DTC beginnt mit Vermögenswerten, die bereits innerhalb etablierter Marktinfrastrukturen gehalten werden.
Wie funktioniert die DTCC-Tokenisierung?

Der Prozess beginnt mit einem berechtigten Wertpapier, das über die DTC gehalten wird. Ein berechtigter DTC-Teilnehmer fordert eine tokenisierte Lieferung an und gibt die erforderlichen Anweisungen. Je nach Workflow können diese Anweisungen die ausgewählte Blockchain und eine registrierte digitale Wallet-Adresse umfassen.
Die DTC stellt dann den Anspruch des Teilnehmers in tokenisierter Form dar. Der Token ist nicht als zweites, wirtschaftlich anderes Anteil gedacht. Er repräsentiert dieselbe regulierte Eigentumsposition unter Verwendung der Blockchain-Infrastruktur. Der Anspruch kann später innerhalb des genehmigten Systems übertragen oder durch Ent-Tokenisierung wieder in eine traditionelle Buchungsposition umgewandelt werden.
Die genehmigte Nasdaq-Struktur fügt ein wichtiges Detail hinzu: Tokenisierung ist eine Post-Trade-Anweisung. Traditionelle und tokenisierte Orders können dasselbe Orderbuch und dieselbe Ausführungspriorität verwenden. Nach Ausführung eines Handels wird die Tokenisierungspräferenz des Teilnehmers zur Abwicklungsverarbeitung an die DTC gesendet.
Welche Vermögenswerte können tokenisiert werden?
Der von der DTCC beschriebene SEC No-Action-Rahmen deckt eine definierte Gruppe liquider Vermögenswerte ab. Dazu gehören Bestandteile des Russell 1000, ETFs, die große Indizes abbilden, sowie US-Schatzwechsel, -Schuldverschreibungen und -Anleihen.
Der eingeschränkte Umfang ermöglicht es, dass Marktinfrastrukturen, Wallets, Kontrollen und Cross-Chain-Prozesse mit weit verbreiteten Wertpapieren getestet werden. Es bedeutet nicht, dass jede Aktie eines privaten Unternehmens, eine Small-Cap-Aktie, ein ausländisches Wertpapier oder ein Krypto-Asset automatisch qualifiziert ist.
Die DTCC hat auch mehr als 50 Unternehmen aus traditionellen Finanzmärkten und digitalen Vermögenswerten zusammengebracht, um an operativen Standards zu arbeiten. Die Gruppe umfasste Verwahrer, Vermögensverwalter, Broker, Handelsplätze, Technologieunternehmen und Blockchain-Unternehmen. Die Bandbreite zeigt, dass Tokenisierung mehr als nur Prägung erfordert: Verwahrung, Compliance, Wallet-Kontrollen, Berichterstattung und Interoperabilität müssen zusammenarbeiten.
Bewahren tokenisierte Wertpapiere die Anlegerrechte?
Anlegerrechte sind der zentrale Unterschied zwischen dem Modell der DTC und vielen kursverfolgenden Aktientoken. Gemäß dem genehmigten Nasdaq-Vorschlag muss ein tokenisiertes, berechtigtes Wertpapier mit der traditionellen Version fungibel sein, denselben CUSIP und Ticker teilen und dieselben Rechte und Privilegien bieten.
Zu diesen Rechten gehören eine Beteiligung am Unternehmen, anfallende Dividenden, Stimmrechte und ein Anspruch auf Restvermögen im Falle einer Liquidation des Unternehmens. Eine tokenisierte Aktie und ihr traditionelles Gegenstück würden auch dasselbe Nasdaq-Orderbuch und dieselbe Ausführungspriorität verwenden.
Diese Parität verhindert, dass die Tokenisierung einen Aktionär heimlich in einen ungesicherten Kunden eines Token-Emittenten verwandelt. Sie hält auch Marktüberwachung und etablierte Wertpapierregeln mit der Transaktion verbunden.
Bedeutet DTCC-Tokenisierung sofortige Abwicklung?
Nein. Blockchain kann schnellere, programmierbarere Vermögenslieferungen unterstützen, aber Tokenisierung hebt nicht automatisch die rechtlichen, finanziellen und risikobezogenen Prozesse rund um einen Wertpapierhandel auf.
Gemäß dem genehmigten Nasdaq-Rahmen werden tokenisierte Geschäfte weiterhin auf T+1-Basis abgewickelt. Das bedeutet, die Abwicklung ist für einen Geschäftstag nach dem Handelsdatum geplant. Die Matching-Engine von Nasdaq behandelt den Handel auf dieselbe Weise, unabhängig davon, ob der Teilnehmer eine traditionelle oder tokenisierte Abwicklung wünscht; die Formatpräferenz erreicht die DTC nach der Ausführung.
Diese Unterscheidung trennt vier Konzepte. Handelszeiten bestimmen, wann Orders eingereicht werden können. Das Matching erzeugt den Handel. Das Clearing berechnet Verpflichtungen. Die Abwicklung schließt den Austausch von Bargeld und Wertpapieren ab. Eine Blockchain kann die endgültige Eigentums- und Lieferebene verbessern, ohne jede frühere Stufe sofort kontinuierlich oder augenblicklich zu machen.
DTCC-Tokenisierung vs. Krypto-native Aktientoken
| Merkmal | DTC-tokenisiertes Wertpapier | Konventionelle Aktie | Kursverfolgender Aktientoken |
|---|---|---|---|
| Zugrunde liegende Position | Von der DTC verwahrtes reguliertes Wertpapier | Reguliertes Wertpapier | Abhängig von der Emittentenstruktur |
| Direkte Eigentumsrechte | Entwickelt, um der traditionellen Aktie zu entsprechen | Ja | Bietet sie möglicherweise nicht |
| Stimmrechte und Dividenden | Wo anwendbar, beibehalten | Wo anwendbar, beibehalten | Abhängig von den Produktbedingungen |
| Ausführung | Dasselbe Nasdaq-Orderbuch gemäß dem genehmigten Vorschlag | Traditionelles Börsenorderbuch | Plattformspezifischer Markt |
| Abwicklung | T+1 gemäß der aktuellen Nasdaq-Struktur | Im Allgemeinen T+1 bei US-Aktien | Plattformspezifisch |
| Blockchain-Eintrag | Ja | Keine tokenisierte Form | Ja |
Warum bewegt die Wall Street Vermögenswerte On-Chain?
Der erste Vorteil ist die Interoperabilität. Ein standardisierter tokenisierter Anspruch kann so konzipiert werden, dass er sich über genehmigte Systeme bewegt und gleichzeitig eine klare Verbindung zum verwahrten Wertpapier beibehält. Die DTCC sagte, ihre Arbeitsgruppe teste, wie DTC-tokenisierte Vermögenswerte über mehrere Ketten hinweg funktionieren könnten.
Der zweite Vorteil ist die Kollateralmobilität. Banken und Broker halten große Wertpapierpools, die als Sicherheiten dienen können. Ein kontrollierter Blockchain-Eintrag könnte es einfacher machen, diese Vermögenswerte über verbundene Finanzprozesse zu identifizieren, zu übertragen und zu programmieren, wodurch die wiederholte Abstimmung zwischen getrennten Datenbanken reduziert wird.
Der dritte Vorteil ist die Programmierbarkeit. Compliance-Regeln, Wallet-Berechtigungen und Transaktionsanweisungen können in den operativen Workflow integriert werden. Das schafft keine Zwischenhändler oder Regulierung ab; es gibt ihnen eine andere technische Ebene.
Längere Handelszeiten und schnellere Abwicklung könnten sich aus dieser Infrastruktur entwickeln, aber beides ist nicht allein durch Tokenisierung garantiert. Marktregeln, Bargeldverfügbarkeit, Liquiditätsanbieter und Risikosysteme müssen die Änderung ebenfalls unterstützen.
Tokenisierte Aktien-Themen auf Tapbit verfolgen
Tokenisierung ist eng mit Unternehmen verbunden, die Brokerage- und digitale Vermögensinfrastrukturen aufbauen. Händler können Teile dieses Themas über verifizierte Tapbit Perpetual Futures wie HOOD-USDT und NVDA-USDT verfolgen.

Diese Kontrakte sind keine DTC-tokenisierten Aktien. Sie bieten Preisexposition durch Perpetual Futures und geben den Inhabern keine Stimmrechte, Dividenden oder direkten Eigentumsrechte an Robinhood oder Nvidia. Die Unterscheidung ist wichtig, da "aktienbezogen", "tokenisierte Aktie" und "Aktien-Futures" unterschiedliche rechtliche und wirtschaftliche Produkte beschreiben.
Wie man ein Aktienmarkt-Thema auf Tapbit handelt
FAQ
Ist DTCC eine Blockchain?
Nein. DTCC ist eine Finanzmarktinfrastruktur. Ihre Tochtergesellschaft DTC entwickelt einen Dienst, der Blockchain nutzt, um berechtigte Wertpapiere darzustellen.
Stellt eine DTC-tokenisierte Aktie ein echtes Eigentum dar?
Gemäß der genehmigten Struktur ist eine berechtigte tokenisierte Aktie so konzipiert, dass sie dieselben Eigentums-, Dividenden-, Stimm- und Restrechte wie ihr traditionelles Gegenstück trägt.
Werden DTCC-tokenisierte Wertpapiere rund um die Uhr gehandelt?
Tokenisierung allein schafft keinen 24/7-Börsenhandel. Die Handelszeiten hängen vom Handelsplatz und den geltenden Marktregeln ab.
Ist eine tokenisierte Aktie dasselbe wie ein Aktien-Futures-Kontrakt?
Nein. Eine tokenisierte Aktie kann Eigentum an der zugrunde liegenden Aktie darstellen. Ein Futures- oder Perpetual-Kontrakt bietet eine derivative Preisexposition ohne direkte Aktionärsrechte.


