Zum 19. Oktober 2026 begründen die für diesen Artikel überprüften öffentlichen Materialien nicht, dass Value Aligned Research Advisors, allgemein VARA genannt, kollabiert ist oder in eine erzwungene Liquidation eingetreten ist. Berichte beschreiben Liquidationsgerüchte, nicht eine bestätigte Fondsschließung.
Diese Unterscheidung ist wichtig. Ein fallender Aktienkurs kann nicht feststellen, wer verkauft, und eine alte Bestandsmeldung kann nicht den aktuellen Finanzzustand eines Fonds offenlegen. Dennoch wirft die Spekulation eine nützliche Frage auf: Wie kann eine gehebelte Exposition das Vertrauen in das langfristige Wachstum von KI in ein unmittelbares Finanzierungsproblem verwandeln?
Was sagen die VARA-Liquidationsgerüchte tatsächlich aus?
Laut einem Bericht von Bloomingbit vom 16. Oktober zirkulierten am 15. Oktober in sozialen Medien und Investorenforen Spekulationen, dass VARA nach Verlusten Investitionen abstoße. Der Bericht besagte ausdrücklich, dass die angebliche Liquidation nicht bestätigt worden sei. Er begründete weder einen Liquidationsbetrag noch eine abgeschlossene Abwicklung.
Die sorgfältige Beschreibung sind daher unbestätigte Liquidationsgerüchte. „Kollabiert“ ist Marktslang, kein präziser finanzieller Status. Es kann einen großen Drawdown, erzwungene Positionsreduzierungen, eine Fondsschließung oder Insolvenz bedeuten – sehr unterschiedliche Ergebnisse.
Auch ein Mangel an öffentlicher Bestätigung beweist nicht, dass die Gerüchte falsch sind. Es bedeutet, dass die verfügbaren Beweise es nicht zulassen, sie als etabliertes Ereignis zu behandeln.
Warum die Angabe von 40,1 Milliarden US-Dollar Kontext benötigt
Eine Zahl erklärt, warum die Geschichte Aufmerksamkeit erregte. VARA's Form 13F für das am 30. Juni 2026 endende Quartal meldete einen aggregierten Informationswert von rund 40,1 Milliarden US-Dollar über 123 Positionen. Diese Zahl stammt aus einer veralteten regulatorischen Offenlegung, nicht aus einer Echtzeit-Portfolioübersicht.
Dies als „ein verschwundener 40-Milliarden-Dollar-Fonds“ zu bezeichnen, ginge über das hinaus, was die Einreichung begründet.
Eine 13F ist keine vollständige Bilanz. Sie schließt Leerverkäufe von Aktien und geschriebene Optionen aus, während gemeldete Optionspositionen im Allgemeinen die zugrunde liegenden Wertpapiere und nicht die gezahlten Prämien beschreiben. Die Summe kann nicht einfach als Investorenkapital, Nettovermögen oder verlorenes Geld gelesen werden. Die SEC erklärt diese Berichtsbeschränkungen in ihrer Form 13F-Anleitung.
Es gibt auch ein Zeitproblem: Die Bestände vom Juni begründen keine Positionen im Oktober. Die Anwendung nachfolgender Aktienkursrückgänge auf ein unverändertes historisches Portfolio würde eine hypothetische Schätzung ergeben, keine bestätigte Fondsperformance.
Wie Hebelwirkung einen Ausverkauf in erzwungene Verkäufe verwandeln kann
Das folgende Beispiel veranschaulicht den Mechanismus; es ist keine Schätzung der tatsächlichen Hebelwirkung von VARA.
Stellen Sie sich ein Portfolio mit 100 Millionen US-Dollar Eigenkapital und 300 Millionen US-Dollar Fremdkapital vor. Es hält Vermögenswerte im Wert von 400 Millionen US-Dollar, was eine Brutto-Anlageexposition von vier zu eins im Verhältnis zum Eigenkapital ergibt.
Wenn diese Vermögenswerte um 10 % fallen, sinkt ihr Wert auf 360 Millionen US-Dollar. Unter der Annahme, dass die Schulden 300 Millionen US-Dollar bleiben und Kosten ignoriert werden, sinkt das Eigenkapital auf 60 Millionen US-Dollar – ein Verlust von 40 %.
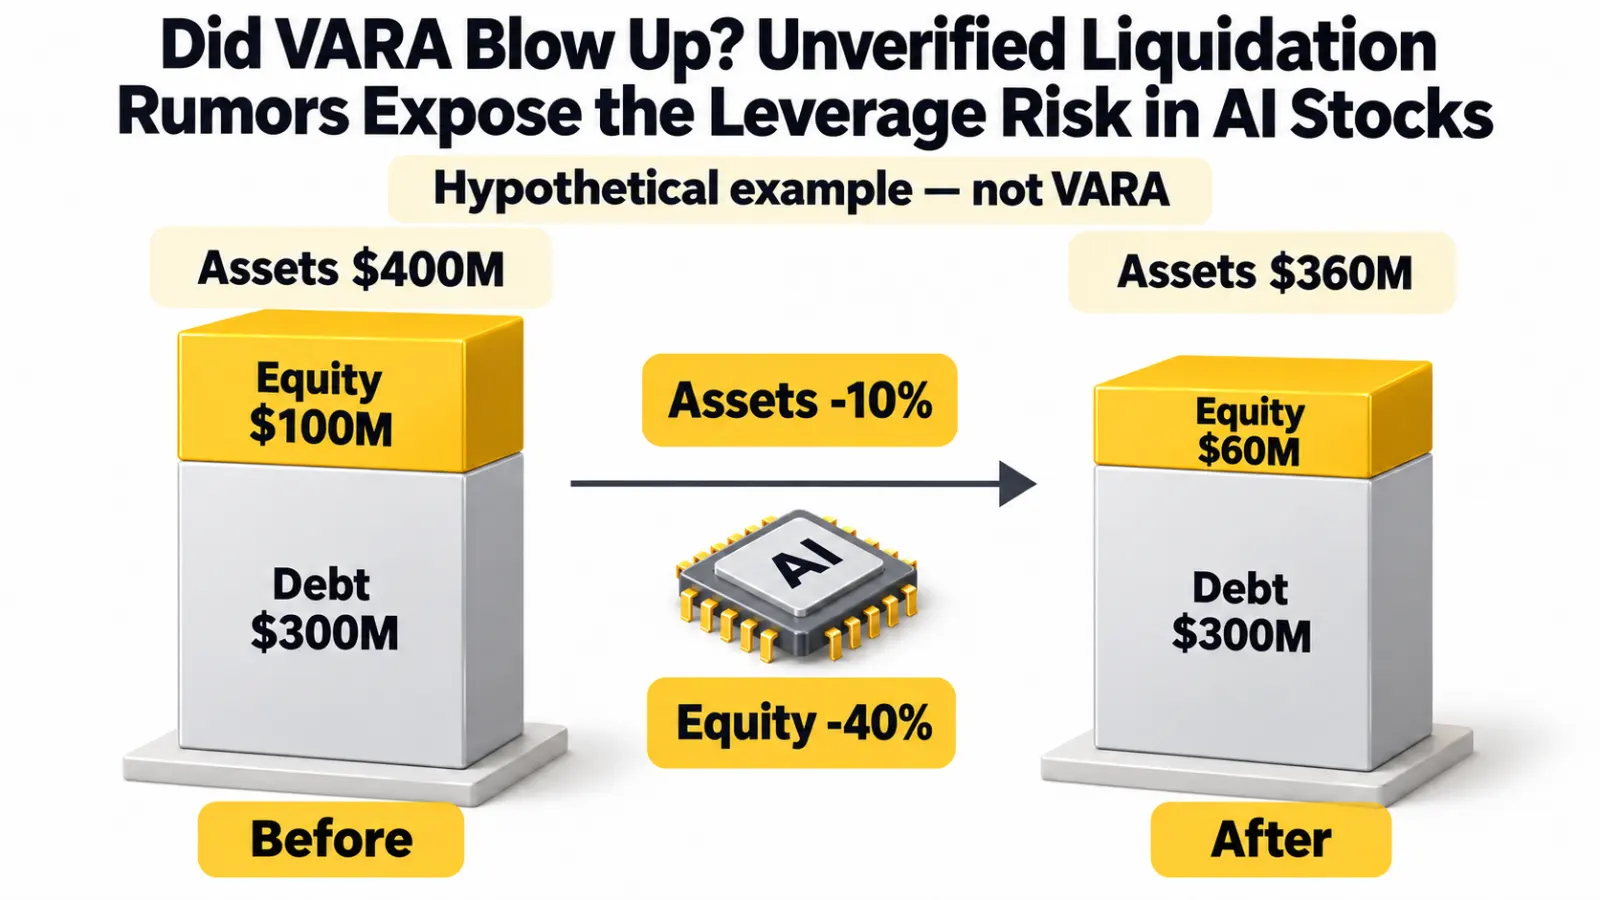
Vereinfachtes hypothetisches Beispiel, nicht VARAs tatsächliche Hebelwirkung oder Verluste. Schulden werden als unverändert angenommen; Finanzierungskosten und andere Portfolioexpositionen sind ausgeschlossen.
Die Kredite sind nicht mit den Vermögenswerten gesunken. Das Portfolio hat nun eine Exposition von 360 Millionen US-Dollar gegenüber 60 Millionen US-Dollar Eigenkapital, was das Verhältnis von vier zu eins auf sechs zu eins erhöht.
Ein Kreditgeber kann mehr Sicherheiten verlangen oder eine Reduzierung der Exposition fordern. Verkäufe zur Erfüllung dieser Anforderung können die Preise weiter senken und Druck auf andere gehebelte Inhaber ausüben.
Optionen fügen weitere Komplexität hinzu. Ihre Empfindlichkeit gegenüber Preis, Volatilität und Zeit ändert sich, sodass die Multiplikation des Aktienrückgangs mit einer einzelnen Hebelkennzahl möglicherweise nicht das tatsächliche Ergebnis beschreibt.
Warum verschiedene KI-Aktien zusammen fallen können
Ein Portfolio kann viele Unternehmen halten und dennoch einer dominanten wirtschaftlichen Annahme ausgesetzt sein.
Chiphersteller, Cloud-Betreiber, Rechenzentrumsentwickler und Energieausrüster sind in verschiedenen Branchen tätig. Dennoch können ihre Bewertungen teilweise von fortgesetzten Ausgaben für KI-Infrastruktur abhängen.
Wenn die Erwartungen für diese Ausgaben schwächer werden – oder die Finanzierung teurer wird –, können mehrere Bestände gleichzeitig unter Druck geraten. Der Besitz verschiedener Ticker diversifiziert nicht unbedingt das zugrunde liegende Risiko.
Erzwungene Verkäufe können diese Verbindung verstärken. Ein Manager, der einen Bargeldbedarf hat, kann seine liquidesten Anlagen verkaufen, nicht nur die Unternehmen mit der schwächsten Aussicht. Andere Fonds, die ähnliche Positionen halten, erleiden dann Verluste, was möglicherweise zu weiteren Reduzierungen führt.
Dies ist eine plausible Erklärung für synchronisierte Rückgänge. Es ist kein Beweis dafür, dass ein bestimmter Fonds sie verursacht hat. Die Kursentwicklung allein kann zwischen margengesteuerten Verkäufen und gewöhnlichen Gewinnmitnahmen, Bewertungsänderungen oder sich verschlechternden Geschäftserwartungen nicht unterscheiden.
Ein Finanzierungsproblem ist nicht dasselbe wie ein KI-Nachfragekollaps
Die Investitionsthese für KI und die Finanzierungsstruktur eines KI-Handels sind getrennte Fragen.
Ein Unternehmen kann weiterhin Umsatzwachstum verzeichnen, während seine Aktie fällt, weil Investoren zuvor ein schnelleres Wachstum eingepreist haben. Ein Fonds könnte auch eine weitgehend korrekte langfristige Sichtweise haben, aber eine Kreditaufnahme verwenden, die zu wenig Spielraum für kurzfristige Verluste lässt.
Umgekehrt kann die Beschreibung jedes Rückgangs als „nur Entschuldung“ ebenso irreführend sein. Finanzierungsstress kann echte Schwächen aufdecken: teure Expansion, unsichere Auslastung, Kundenkonzentration oder Cashflows, die später als Schuldentilgungen eintreffen.
Für KI-Infrastrukturunternehmen betreffen die nützlichen Fragen die Umwandlung von Nachfrage in Bargeld:
- Erzeugen angekündigte Zusagen ausgewiesene Umsätze?
- Hält die operative Cash-Generierung mit der Expansion Schritt?
- Wann werden Schulden fällig und was könnte die Refinanzierung kosten?
- Wie abhängig ist das Geschäft von einer kleinen Anzahl von Kunden?
Diese Fragen helfen, einen vorübergehenden Positionierungsschock von einer dauerhaften Änderung des Geschäftswerts zu trennen. Keine der beiden Antworten kann allein aus dem VARA-Gerücht abgeleitet werden.
Was würde die Situation tatsächlich klären?
Stärkere Beweise wären eine zuschreibbare Erklärung des Managers, authentifizierte Investorenkommunikation oder unabhängig geprüfte Berichterstattung, die den Umfang etwaiger Positionsreduzierungen erklärt.
Die Details wären wichtig. Eine teilweise Reduzierung der Hebelwirkung ist nicht dasselbe wie die Schließung eines Fonds. Eine geordnete Kapitalrückgabe ist keine automatische Insolvenz. Ein großer Verlust begründet nicht, dass alle Positionen liquidiert wurden.
Spätere Bestandsmeldungen können zusätzliche historische Informationen liefern, aber sie würden nicht unbedingt offenlegen, wer an einem bestimmten Handelstag verkauft hat oder warum.
Für Händler sollte die Unsicherheit durch die Positionsgröße widergespiegelt werden, anstatt durch eine zuversichtliche Erzählung ersetzt zu werden. Ein mutmaßlicher Zwangsverkäufer kann länger verkaufen als erwartet. Ebenso kann eine unbegründete Kollapsgeschichte abrupt umkehren.
Die Verwendung von Hebelwirkung zum Handel mit einer der beiden Interpretationen erhöht die Möglichkeit einer Liquidation, bevor die zugrunde liegende These Zeit hat, sich zu entfalten.
Häufig gestellte Fragen
Wurde VARAs Kollaps bestätigt?
Die für diesen Artikel überprüften öffentlichen Materialien begründen keinen bestätigten Kollaps oder eine erzwungene Liquidation. Die Behauptung sollte weiterhin als unbestätigt gekennzeichnet werden.
Zeigt die Offenlegung von 40,1 Milliarden US-Dollar VARAs Verluste?
Nein. Es handelt sich um eine historische 13F-Meldezahl, nicht um eine Verlustmeldung, eine Nettovermögensberechnung oder eine Aufzeichnung der aktuellen Bestände.
Würde erzwungener Verkauf eine Erholung garantieren?
Nein. Die Kurse könnten sich erholen, wenn der Verkaufsdruck nachlässt, aber Bewertungs-, Gewinn- und Finanzierungsprobleme könnten die betroffenen Unternehmen weiterhin belasten.
Schlussfolgerung
Die VARA-Liquidationsgerüchte sollten nicht als bestätigter Fondsversagen gemeldet werden. Historische Bestände und gleichzeitige Aktienrückgänge begründen keine aktuelle Hebelwirkung, realisierte Verluste oder Insolvenz.
Die breitere Lektion ist haltbarer: Eine vielversprechende Branche macht nicht jede Finanzierungsstruktur nachhaltig. KI-Nachfrage, Geschäftsrentabilität und die Fähigkeit eines Händlers, Volatilität zu überstehen, sind drei verschiedene Dinge.


